La France, « homme malade de l’Occident » ? Ce que l’alerte de Paul Krugman dit, et ce qu’elle laisse de côté
Le prix Nobel d’économie juge la trajectoire budgétaire française insoutenable et désigne les retraites. Les chiffres lui donnent largement raison. Mais un pays se juge-t-il au niveau de sa dette, ou à la trajectoire qu’il tient ?
Les faits
Dans une note publiée le 8 octobre 2026, Paul Krugman, prix Nobel d’économie 2008, estime que la France suit « une trajectoire budgétaire insoutenable » et qu’elle est devenue « l’homme malade du monde occidental ». Il désigne le système de retraite comme cause principale, et rappelle que l’âge légal de départ y était encore de 62 ans en 2023, quand le Danemark et les États-Unis se situent à 67 ans. Interrogé le lendemain par CNBC, il ajoute que la France pourrait être devenue « trop grosse pour être sauvée ».
Les marchés obligataires ont envoyé un signal concordant. Début octobre, le taux d’emprunt de l’État français à dix ans a approché les 5 %, un niveau inédit depuis le début des années 2000. L’écart avec l’Allemagne — le « spread », qui mesure la prime de risque exigée pour prêter à Paris plutôt qu’à Berlin — a franchi les 100 points de base le 18 septembre, une première depuis la crise des dettes souveraines de 2012, avant de dépasser 140 points début octobre. Surtout, un seuil a été franchi : la France emprunte désormais plus cher que l’Italie. Autour du 9 octobre, l’OAT à dix ans se situait vers 4,8 à 4,9 %, contre environ 4,6 % pour son équivalent italien et 3,49 % pour le Bund allemand.
Le projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre, confirme l’alerte plus qu’il ne la dissipe. Le déficit public, encore de 5,1 % du PIB en 2025, y est révisé à 5,4 % pour 2026 et ne reviendrait qu’à 5,0 % en 2027. La dette publique atteindrait 121,7 % du PIB fin 2027, quand la loi de programmation votée en 2023 prévoyait 108,1 % — plus de treize points d’écart. Et il faut 43 milliards d’euros de mesures nouvelles, pour 54 milliards d’efforts au total, simplement pour contenir le déficit à 5,0 %.
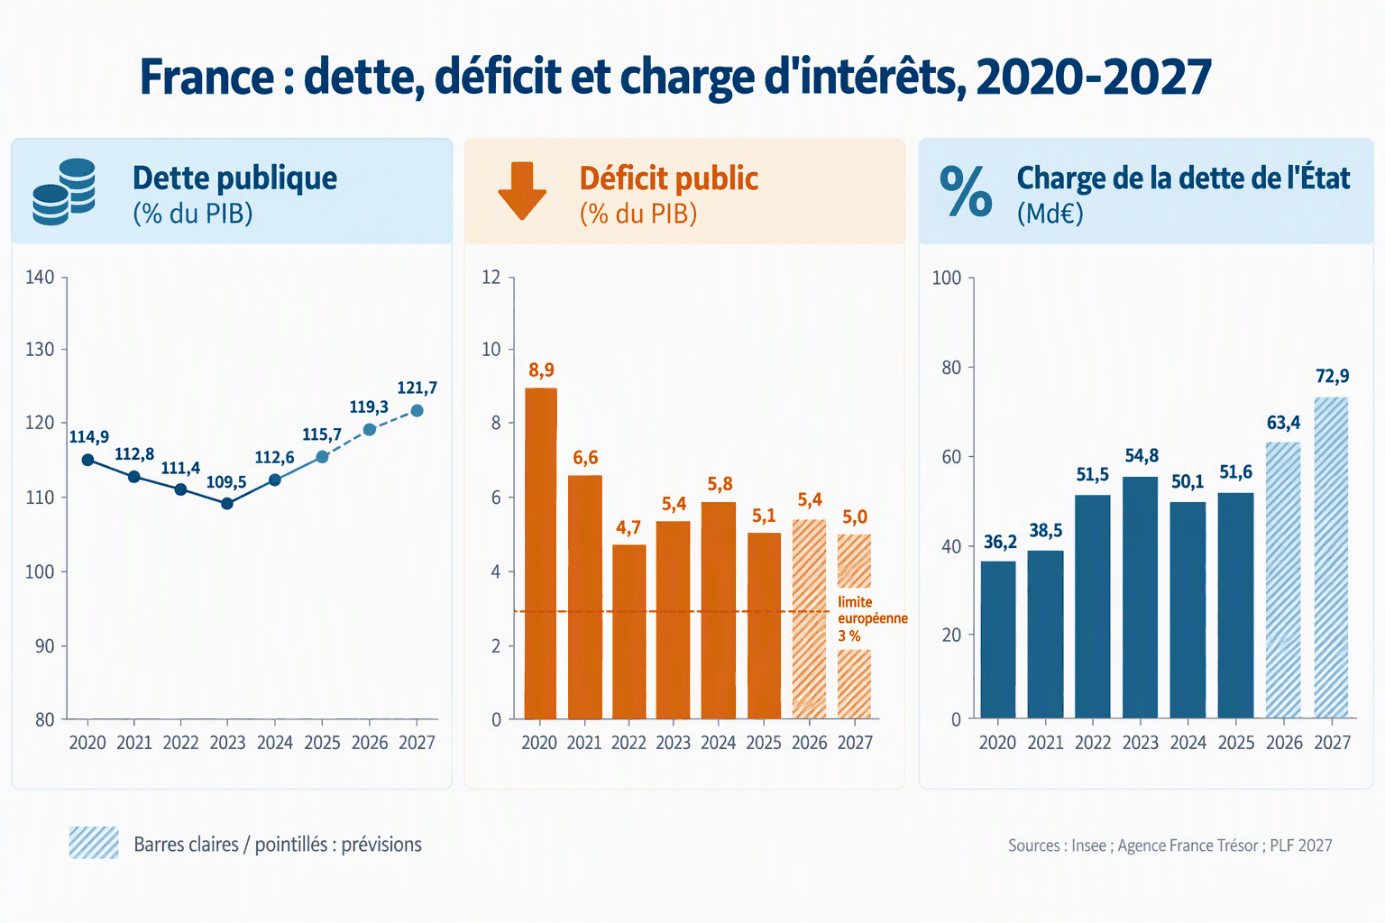
Le poste qui progresse le plus vite est la charge de la dette. Longtemps anesthésiée par des taux proches de zéro, elle se réveille à mesure que les emprunts bon marché des années 2010 arrivent à échéance et sont remplacés par des emprunts plus coûteux. Pour le seul État, elle passe de 51,6 milliards d’euros en 2025 à 72,9 milliards prévus en 2027 : autant que les crédits de la mission Défense (73,2 milliards), et plus du double de ceux de la recherche et de l’enseignement supérieur (32,1 milliards). Selon le Trésor, une hausse durable d’un point des taux alourdirait cette seule charge d’environ 18 milliards d’euros par an au bout de cinq ans.
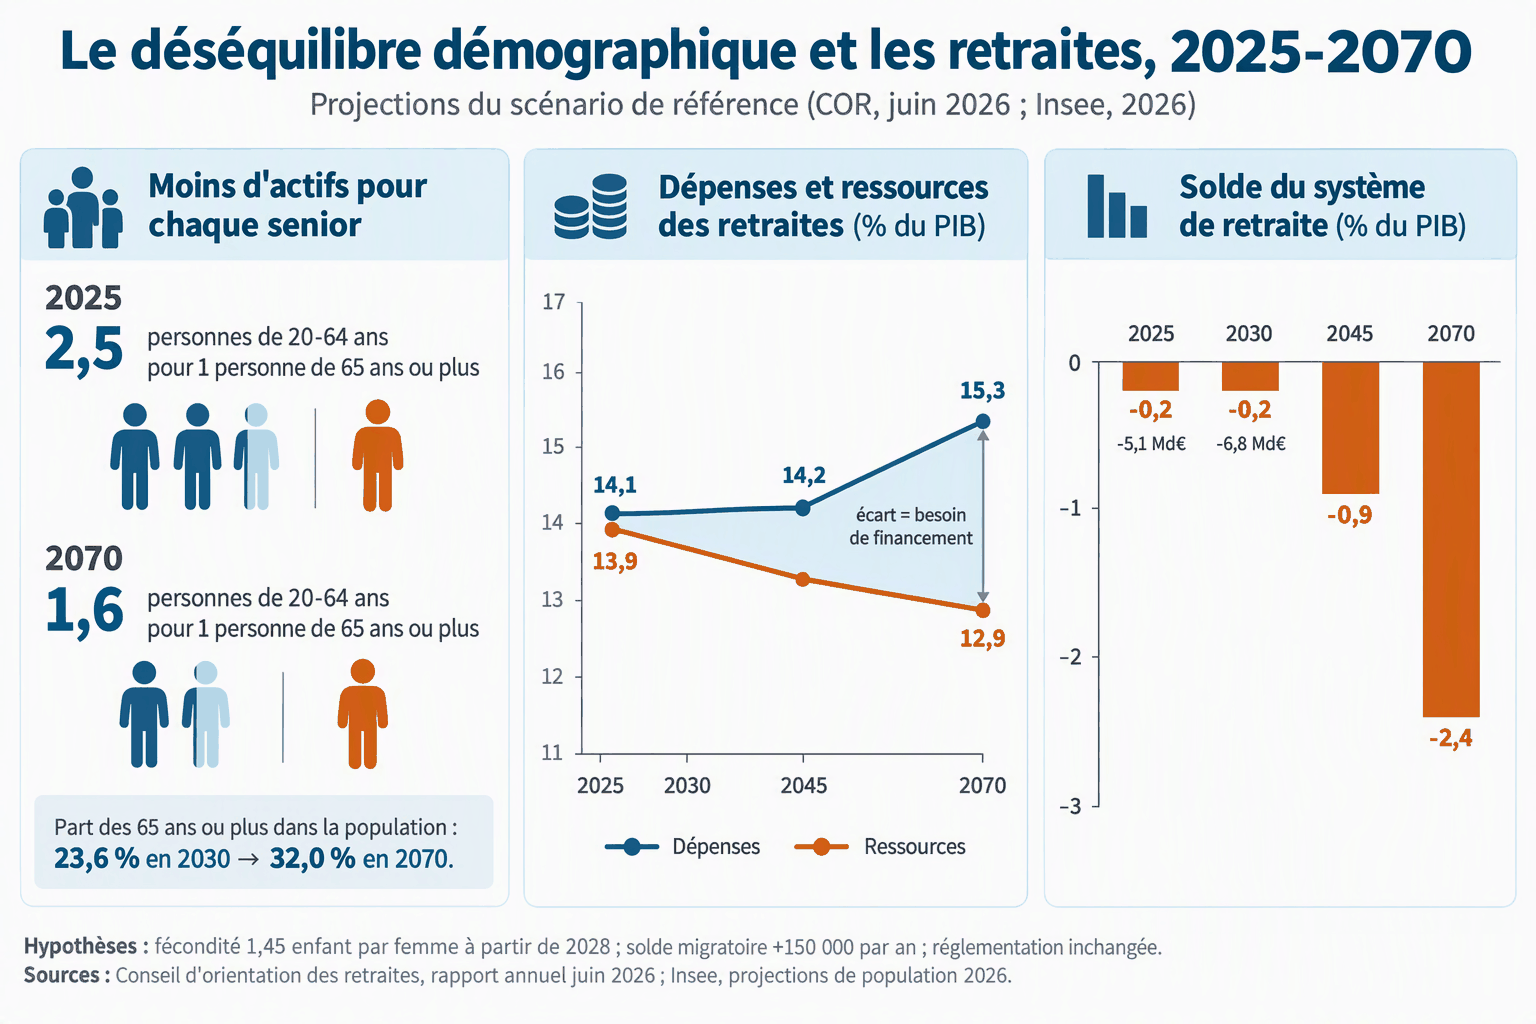
Sur le terrain démographique, enfin, le constat est difficilement contestable. Les générations du baby-boom sont à la retraite, l’espérance de vie continue de progresser — 23,6 ans à 65 ans pour les femmes, 20,0 ans pour les hommes — et le nombre d’actifs par retraité diminue. Selon les projections du Conseil d’orientation des retraites, à réglementation inchangée, le nombre de personnes de 20 à 64 ans pour une personne de 65 ans ou plus passerait d’environ 2,5 aujourd’hui à 1,6 en 2070, et le déficit du système de retraite de 0,2 % à 2,4 % du PIB.
Sources : Le Figaro, 8 octobre 2026, et CNBC, 9 octobre 2026, pour les propos de Paul Krugman ; Insee, Informations rapides n° 239, 29 septembre 2026 ; projet de loi de finances pour 2027, 1er octobre 2026 ; rapport sur la dette des administrations publiques 2027, 6 octobre 2026 ; Conseil d’orientation des retraites, rapport annuel du 11 juin 2026.
Mise en perspective
Le chapitre XVI du digest oppose deux manières de gouverner : anticiper, c’est préparer avant la rupture ; posticiper, c’est réparer après coup, plus vite et plus cher, ce que l’on aurait pu prévoir. Lue avec cette distinction, la séquence actuelle change de nature. Le vieillissement de la population était documenté depuis des décennies. La vulnérabilité d’une dette massive contractée à taux bas était connue de tous ceux qui la contractaient. Ce qui se paie aujourd’hui n’est donc pas un accident de marché : c’est le prix d’une longue posticipation.
Cette lecture conduit à trois déplacements du débat.
Ce que les marchés sanctionnent, c’est une pente, pas un niveau
L’Italie offre le contre-exemple le plus instructif. Sa dette publique avoisine 137 % du PIB fin 2025, une vingtaine de points au-dessus de la française, et son gouvernement prévoit qu’elle atteigne 138,1 % fin 2026. Rome emprunte pourtant moins cher que Paris. La raison tient à la direction du mouvement : l’Italie a ramené son déficit de 9,4 % du PIB en 2020 à 3,1 % en 2025, prévoit 2,9 % en 2026, et dégage surtout un excédent primaire — ses dépenses courantes sont couvertes par ses recettes, son déficit ne vient plus que des intérêts de sa dette passée. La France, elle, reste en déficit primaire : même sans payer aucun intérêt, ses dépenses dépasseraient ses recettes.
Ce que la France a perdu n’est donc pas d’abord un chiffre, c’est une crédibilité. Et la crédibilité est précisément ce qu’un budget annuel ne peut pas produire. Dans le corpus, la trajectoire n’est pas un objectif chiffré révisé chaque automne : c’est une structure, faite d’un cap long, d’étapes vérifiables et d’un responsable identifié, « révisable sur données publiées mais non réversible au gré de chaque alternance ». Le Gouvernement désigne d’ailleurs lui-même l’attentisme des ménages et des entreprises comme le principal aléa national : l’instabilité n’est pas un inconfort politique, elle a un coût mesurable.
Toutes les dettes ne se valent pas, et il n’y en a pas qu’une
Le corpus distingue la dette financière, la dette d’entretien — ponts, écoles, réseaux que l’on laisse vieillir — et la dette écologique, qui forment ensemble une dette de confiance envers la jeunesse. Il distingue aussi, à l’intérieur de la dette financière, deux gestes que la comptabilité publique confond : « emprunter pour un lycée, une ligne ferroviaire ou un laboratoire, c’est transmettre ; emprunter pour financer le fonctionnement courant, c’est transférer ».
Appliquée au budget 2027, la distinction est éclairante. Le déficit de l’État atteindrait 156,4 milliards d’euros, dont 121,9 milliards pour la seule section de fonctionnement, contre 33,8 milliards de dépenses d’investissement. Dans le même temps, l’effort de recherche reste à 2,18 % du PIB, loin de l’objectif européen de 3 %, et n’augmente que de 0,5 milliard. Paul Krugman le relève lui-même : le poids des retraites s’est fait au détriment d’autres postes, l’éducation au premier rang. C’est peut-être là le cœur du sujet — et la raison pour laquelle des coupes indifférenciées seraient une fausse solution. Plusieurs travaux consacrés à la crise européenne de la dernière décennie, notamment ceux du FMI, ont montré qu’en période de faible croissance une austérité mal ciblée peut faire augmenter le ratio dette/PIB au lieu de le réduire. Une dette ne se rembourse pas comme un crédit de ménage : elle se stabilise, puis se réduit en proportion de la richesse produite. Ce qui abîme la capacité à produire abîme la capacité à porter la dette.
L’âge de départ n’est qu’un des paramètres, et pas le plus parlant
Comparer des âges légaux sans comparer ce qui les entoure revient à comparer des façades sans regarder les fondations. En France, une pension à taux plein suppose aussi une durée de cotisation de 43 ans pour les générations nées à partir de 1966 : un salarié entré tard sur le marché du travail part bien après l’âge légal. L’écart avec les voisins se réduit sans s’effacer — il se lit mieux dans le taux d’emploi des 60-64 ans, de 44,4 % en France contre 55,0 % dans l’Union européenne.
Un autre indicateur, absent du débat, décide pourtant de presque tout : le nombre d’années vécues sans incapacité. À 65 ans, une femme peut espérer vivre 11,8 années sans être limitée dans les activités quotidiennes, un homme 10,5 — soit à peine la moitié des années qui leur restent. La France figure parmi les pays de l’Union où l’on vieillit dans les meilleures conditions, mais cette espérance de vie en bonne santé ne progresse presque plus depuis 2019. Or c’est elle qui détermine si les années gagnées seront des années de contribution ou des années de dépendance — et elle commande à la fois les retraites, la santé, l’autonomie, le logement et l’emploi des seniors, là où l’âge de départ n’agit que sur un seul de ces comptes. Dans le vocabulaire du corpus, une année de vie en bonne santé après 60 ans est une année possible de tutorat, d’aide à un proche ou d’activité choisie : la prévention n’y est pas une dépense de santé, mais l’infrastructure de la chaîne des âges.
Reste que la France n’aborde pas cette épreuve démunie. Son économie est large — premier producteur agricole de l’Union en valeur, aéronautique de rang mondial, électricité largement décarbonée —, et le patrimoine de ses ménages est considérable, avec un taux d’épargne de 17,9 % du revenu disponible en 2025, parmi les plus élevés d’Europe. L’État est endetté ; la nation ne l’est pas au même degré. Le risque français relève ainsi moins de l’insolvabilité que de la défiance — mais une défiance installée renchérit durablement le coût de la dette, et finit par atteindre la solvabilité elle-même. C’est ce que montre, en creux, le précédent grec : la Grèce s’est redressée, au prix de huit années de récession, d’un quart de PIB perdu et d’un chômage culminant à 27,9 %, et grâce à un soutien extérieur exceptionnel dont un pays « trop gros pour être sauvé » ne disposerait pas. L’exemple ne dément pas les atouts français : il montre ce qu’il en coûte de laisser les créanciers fixer le calendrier.
Sources : Istat, 22 avril 2026 ; Dares, Dares Résultats n° 34, juillet 2026 ; Drees, Études et Résultats n° 1363, 22 janvier 2026 ; MESR-SIES, Note flash n° 16, juillet 2026 ; Commission européenne, évaluation ex post des programmes grecs, 24 mai 2023 ; O. Blanchard et D. Leigh, document de travail du FMI WP/13/1, janvier 2013.
Questions ouvertes
- Un pays peut-il restaurer sa crédibilité par un budget annuel, ou faut-il pour cela un engagement qui survive aux alternances — et qu’est-ce qui, dans nos institutions, rendrait un tel engagement tenable ?
- Si toutes les dettes ne se valent pas, à quoi reconnaît-on, dans un budget, ce qui transmet et ce qui transfère ? Faudrait-il le mesurer et le publier au même rang que le déficit ?
- Entre reculer l’âge de départ et augmenter le nombre d’années vécues en bonne santé, lequel de ces deux leviers agit sur le plus grand nombre de comptes publics — et pourquoi le débat ne retient-il que le premier ?