Analyses · La France, « homme malade de l’Occident » ?
La France est-elle vraiment « l’homme malade de l’Occident » ?
Réponse à l’alerte de Paul Krugman sur la dette française — texte intégral
L’inquiétude exprimée par Paul Krugman mérite d’être entendue. Dans une note publiée le 8 octobre 2026, le prix Nobel d’économie 2008 estime que la France suit « une trajectoire budgétaire insoutenable » et qu’elle est devenue « l’homme malade du monde occidental », en désignant son système de retraite comme cause principale. Les déficits français sont élevés, la dette continue de progresser et les marchés financiers manifestent des signes de nervosité. Pourtant, réduire la situation française à une simple dérive budgétaire due aux retraites conduit à une lecture incomplète de la réalité. La question n’est pas de savoir si la France a un problème, mais de déterminer lequel.
I. Pourquoi l’alerte de Paul Krugman est légitime
A. Les marchés ont envoyé un signal inédit
Le premier signal vient des marchés obligataires. Début octobre 2026, le taux d’emprunt de l’État français à dix ans a approché les 5 %, un niveau inédit depuis le début des années 2000. La hausse des taux est certes mondiale, nourrie par la remontée du pétrole et les craintes d’inflation, mais la dette française a réagi plus fortement que celle de ses voisins.
L’écart avec l’Allemagne, ce « spread » qui mesure la prime de risque exigée pour prêter à Paris plutôt qu’à Berlin, a franchi les 100 points de base le 18 septembre, une première depuis la crise des dettes souveraines de 2012, avant de dépasser 140 points début octobre. Surtout, un tabou est tombé : la France emprunte désormais plus cher que l’Italie. Autour du 9 octobre, l’OAT à dix ans se situait vers 4,8 à 4,9 % (Agence France Trésor), contre, selon les cotations de marché, environ 4,6 % pour le BTP italien (un niveau confirmé par l’adjudication du Trésor italien du 29 septembre, à 4,58 %) et 3,49 % le 9 octobre pour le Bund allemand (Deutsche Bundesbank).
B. Le déficit français n’est plus conjoncturel
Le second signal tient à la durée. La France n’a plus présenté de budget à l’équilibre depuis le milieu des années 1970. Les déficits, longtemps présentés comme des réponses ponctuelles aux crises, sont devenus permanents. Le dernier solde public inférieur à la limite européenne de 3 % remonte à 2018 (2,3 % du PIB) ; en 2019, le déficit a atteint 3,0 %, puis 3,1 % après révision, sous l’effet ponctuel de la transformation du CICE en allègements de cotisations. Le déficit atteignait encore 5,1 % du PIB en 2025, l’un des plus élevés de la zone euro. Loin de se résorber, il se creuse : le projet de loi de finances pour 2027 le révise à 5,4 % du PIB en 2026, au lieu des 5,0 % votés en loi de finances, et ne vise qu’un retour à 5,0 % en 2027.
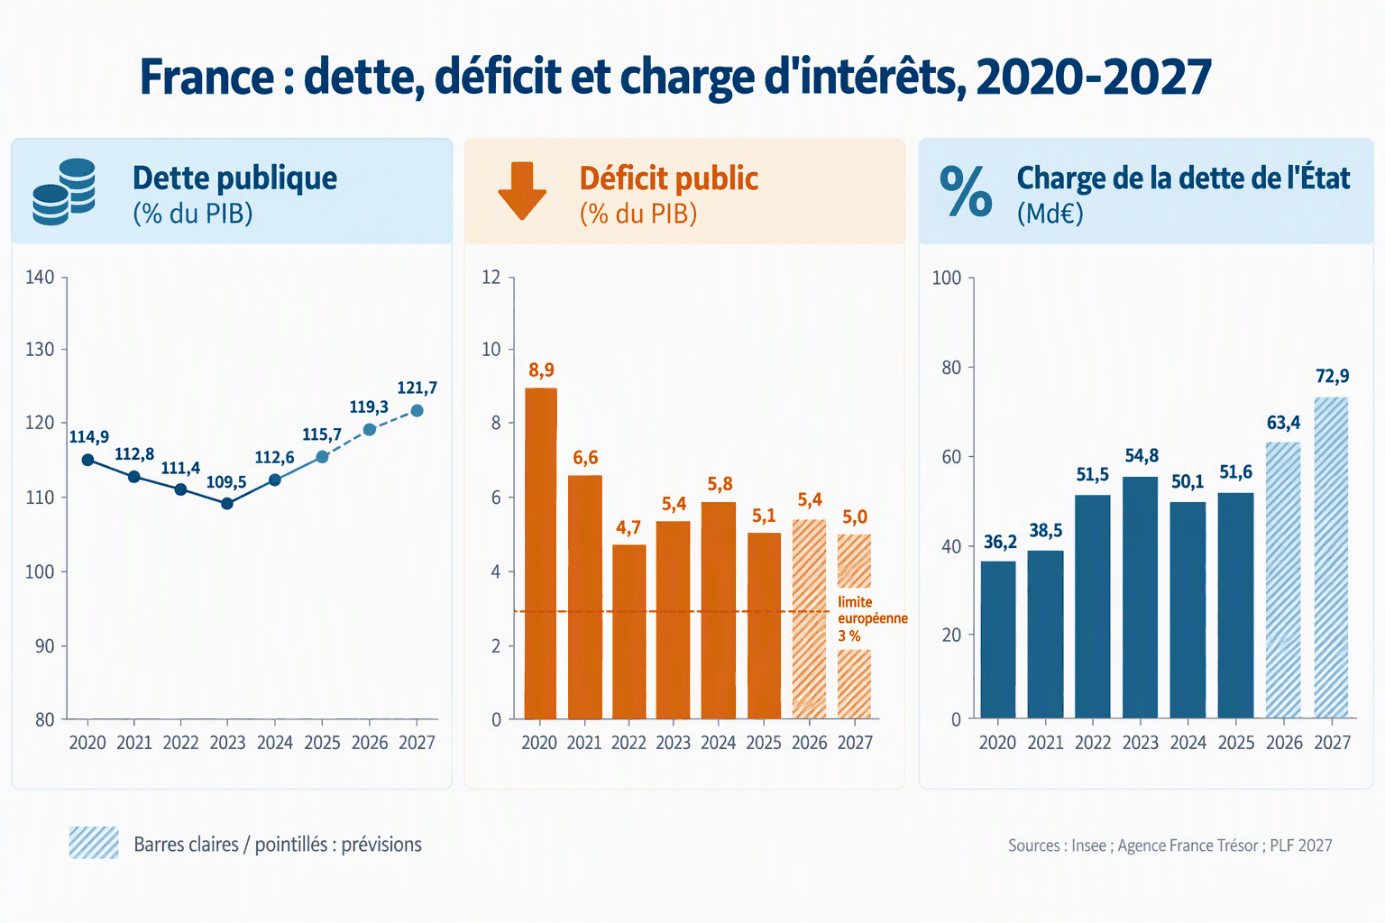
Le ratio dette/PIB suit logiquement cette pente : moins de 60 % au milieu des années 1990, 109,5 % fin 2023, 115,7 % fin 2025, 119,0 % à la fin du deuxième trimestre 2026 selon l’Insee, et, selon le Gouvernement, 119,3 % fin 2026 puis 121,7 % fin 2027. Et la charge d’intérêts, longtemps anesthésiée par des taux proches de zéro, se réveille : celle de l’État passe de 51,6 milliards d’euros en 2025 à 72,9 milliards prévus en 2027, soit désormais autant que les crédits de la mission Défense (73,2 milliards).
Dette, déficit et charge d’intérêts de la France, 2020-2027 (sources : Insee ; Agence France Trésor ; PLF 2027)
| Indicateur | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 |
|---|---|---|---|---|---|---|---|---|
| Dette publique (% du PIB) | 114,9 % | 112,8 % | 111,4 % | 109,5 % | 112,6 % | 115,7 % | 119,3 % (prévision ; 119,0 % au T2) | 121,7 % (prévision) |
| Déficit public (% du PIB) | 8,9 % | 6,6 % | 4,7 % | 5,4 % | 5,8 % | 5,1 % | 5,4 % (prévision révisée) | 5,0 % (objectif) |
| Charge de la dette de l’État (Md€, y compris SNCF Réseau) | 36,2 | 38,5 | 51,5 | 54,8 | 50,1 | 51,6 (exécution) | 63,4 (prévision révisée) | 72,9 (PLF) |
Sources complémentaires. Dette publique : Insee, « Dette des administrations publiques au sens de Maastricht par sous-secteur », données annuelles, 28 août 2026 (2020-2025) : consulter ; Insee, Informations rapides n° 239, 29 septembre 2026 (119,0 % du PIB au deuxième trimestre 2026) : consulter. Déficit public : Insee, « Capacité ou besoin de financement des administrations publiques au sens de Maastricht par sous-secteur », données annuelles, 28 août 2026 (2020-2024) : consulter ; Insee, « Le compte des administrations publiques en 2025 », Insee Première n° 2106, 29 mai 2026 (5,1 % du PIB en 2025) : consulter. Charge de la dette de l’État : Agence France Trésor, « Principaux chiffres – Charge de la dette » (charge budgétaire nette exécutée, 2020-2024) : consulter. Exécution 2025 et prévisions 2026-2027 : Projet de loi de finances pour 2027, déposé le 1er octobre 2026 : texte intégral ; Direction générale du Trésor et Agence France Trésor, « Rapport sur la dette des administrations publiques 2027 », 6 octobre 2026 : consulter. Les valeurs 2026 et 2027 sont des prévisions du Gouvernement.
*Comprendre les 340 milliards d’euros d’émissions de dette
Ce montant ne correspond pas à 340 milliards de dette supplémentaire. Il désigne le volume d’obligations que l’État prévoit de placer sur les marchés en 2027, net des rachats, pour couvrir son besoin de financement, évalué à 339,7 milliards d’euros par l’Agence France Trésor. Ce besoin additionne deux éléments : le déficit de l’année à financer, et le remboursement des emprunts plus anciens qui arrivent à échéance. Les titres dits « à moyen et long terme » sont les obligations d’une durée supérieure à un an (les OAT), par opposition aux titres à court terme (les BTF), dont l’encours ne progresserait que de 2,2 milliards d’euros. Le projet de loi de finances plafonne à 160,5 milliards d’euros l’augmentation nette de cette dette à plus d’un an : le reste des émissions, soit environ 180 milliards d’euros, sert pour l’essentiel à refinancer des titres qui arrivent à échéance.
Pourquoi ce chiffre compte-t-il ? D’abord parce qu’il est inédit : il dépasse de 30 milliards d’euros le programme de 2026 (310 milliards). Selon l’Agence France Trésor, cette hausse vient surtout des remboursements, qui augmentent de 19,4 milliards d’euros à mesure qu’arrivent à échéance les emprunts levés pendant la crise sanitaire et la crise énergétique, et de la fin du financement européen du plan de relance, qui représentait encore 6,1 milliards d’euros en 2026. Ensuite parce que ces emprunts anciens, souscrits à des taux très bas, sont désormais remplacés par des emprunts plus coûteux : c’est ce mécanisme de refinancement qui fait monter la charge de la dette, même à déficit constant. La demande reste toutefois soutenue : en 2026, elle a dépassé l’offre de 2,5 fois sur les émissions à moyen et long terme. Le risque n’est donc pas, à ce stade, que la France ne trouve plus de prêteurs, mais qu’elle les paie de plus en plus cher.
C. La démographie change les équilibres
Le troisième signal est démographique, et c’est sur ce terrain que Paul Krugman a le plus raison. Les générations du baby-boom sont désormais à la retraite, le nombre d’actifs par retraité diminue, et l’espérance de vie continue de progresser : à 65 ans, elle atteint 23,6 ans pour les femmes et 20,0 ans pour les hommes (Insee, 2025), soit un horizon de vie proche de 87 ans en moyenne. Un système par répartition conçu pour une pyramide des âges jeune doit nécessairement s’adapter à une société qui vieillit. Le nier serait une faute ; le dramatiser sans nuance en serait une autre.
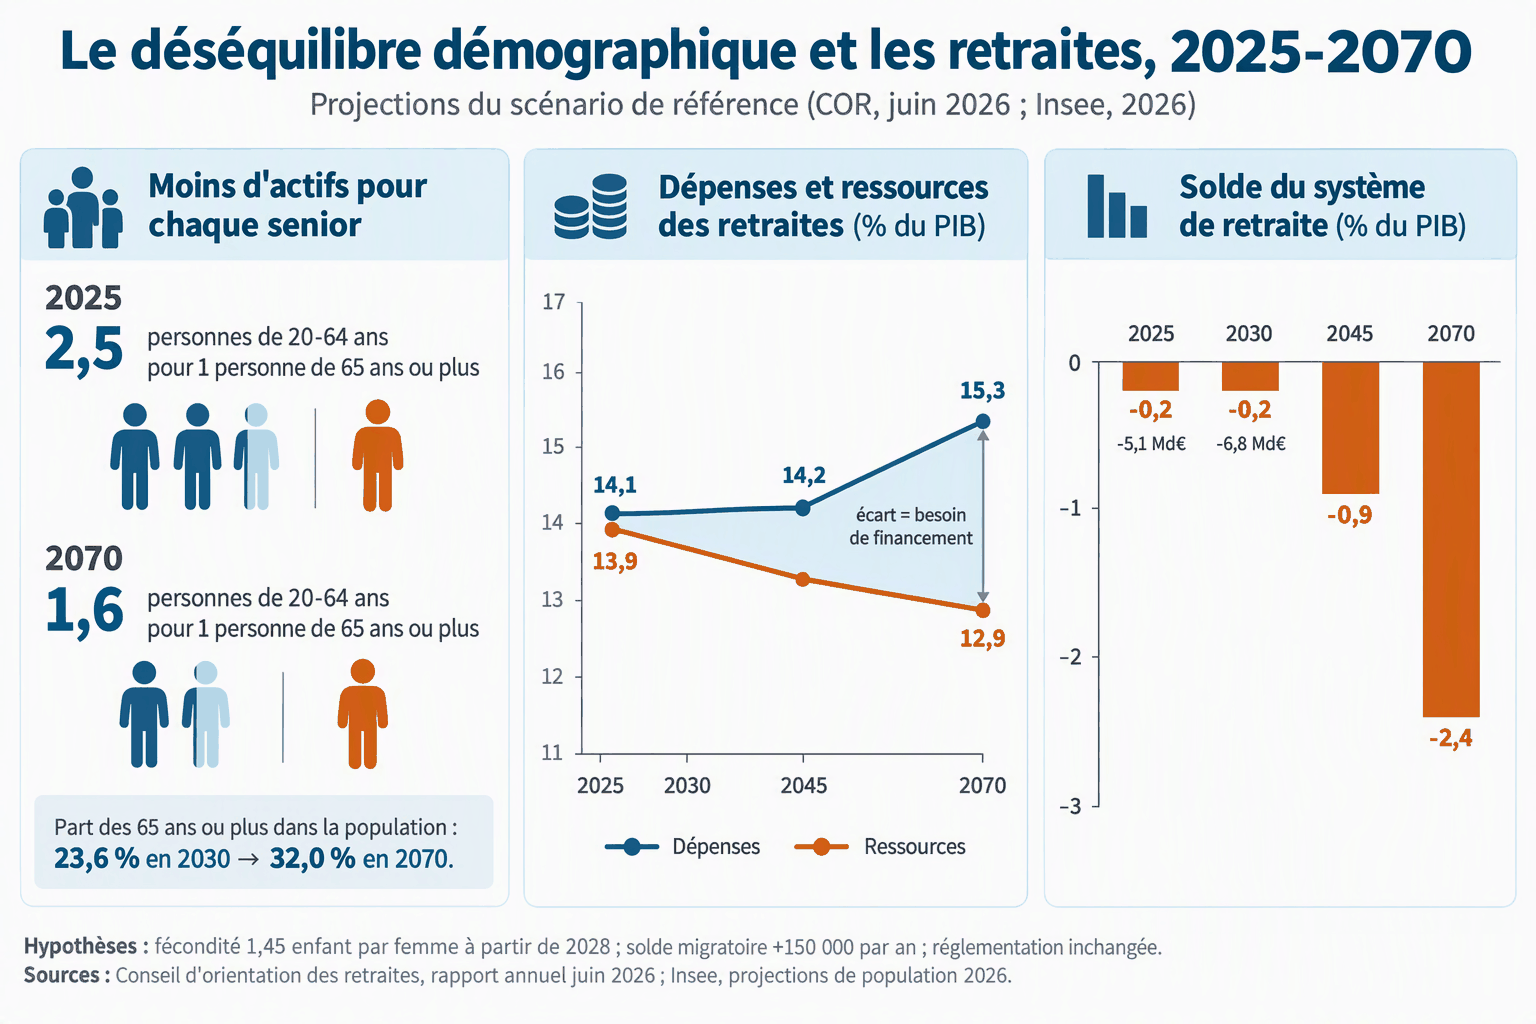
Sources complémentaires. Conseil d’orientation des retraites, « Évolutions et perspectives des retraites en France », rapport annuel du 11 juin 2026 (dépenses, ressources et solde du système de retraite, en % du PIB, scénario de référence) : synthèse ; rapport et données. Insee, « Projections de population par grand groupe d’âges », 8 juin 2026 (part des 65 ans ou plus dans la population, 2030-2070) : consulter. Insee, « Espérance de vie à divers âges », 1994-2025 (espérance de vie à 65 ans) : consulter. Hypothèses du scénario de référence du COR : fécondité de 1,45 enfant par femme à partir de 2028, solde migratoire de +150 000 personnes par an, réglementation inchangée. Les projections ne sont pas des prévisions : elles décrivent ce qui se passerait si ces hypothèses se réalisaient.
Au-delà de la durée : vivre plus longtemps, mais en bonne santé ?
L’espérance de vie ne dit pas tout. Pour juger de la soutenabilité d’un système de retraite, et plus encore de la place des aînés dans la société, il faut aussi se demander combien de ces années sont vécues sans incapacité, c’est-à-dire sans être limité par un problème de santé dans les activités de la vie quotidienne. Selon la Drees, une femme de 65 ans peut espérer vivre 11,8 ans sans incapacité et un homme 10,5 ans (données 2024), soit à peine la moitié des années qui leur restent à vivre (50 % pour les femmes, 53 % pour les hommes). Surtout, cette espérance de vie en bonne santé ne progresse presque plus : depuis 2019, elle n’a gagné que quatre mois pour les femmes et un mois pour les hommes, alors qu’elle avait augmenté régulièrement entre 2008 et 2019.
La comparaison européenne nuance pourtant le diagnostic. La France figure parmi les pays de l’Union où l’on vieillit dans les meilleures conditions : en 2023, elle se classait au troisième rang pour l’espérance de vie sans incapacité des femmes à 65 ans, 2 ans et 5 mois au-dessus de la moyenne européenne, et au septième rang pour les hommes, 1 an et 4 mois au-dessus (Drees). L’Allemagne, souvent citée en modèle, se situe nettement en dessous sur cet indicateur ; les données italiennes, très variables d’une année à l’autre, ne permettent pas de conclusion nette. Autrement dit, reculer l’âge de départ n’a pas le même sens partout : tout dépend du nombre d’années que l’on peut encore vivre, travailler et transmettre en bonne santé.
L’espérance de vie en bonne santé et le capital humain : la France, ses voisins et les pays d’Europe occidentale les mieux placés
| Indicateur | France | Allemagne | Italie | Suède | Irlande | Espagne | UE-27 |
|---|---|---|---|---|---|---|---|
| Espérance de vie sans incapacité à 65 ans, femmes (Eurostat, 2024, en années) | 11,5 | 8,8 | 13,3 | 14,2 | 12,7 | 12,5 | 10,5 |
| Indice de capital humain (Banque mondiale, 2020, de 0 à 1) | 0,76 | 0,75 | 0,73 | 0,80 | 0,79 | 0,73 |
Lecture et sources. La Suède, l’Italie, l’Irlande et l’Espagne sont, dans cet ordre, les pays d’Europe occidentale de l’Union où l’espérance de vie sans incapacité des femmes à 65 ans est la plus élevée en 2024 ; la Suède est aussi en tête pour les hommes (14,3 ans, contre 10,3 ans en France). Eurostat harmonise les données entre pays, ce qui explique que la valeur française (11,5 ans) diffère légèrement de celle de la Drees (11,8 ans). Les séries allemande et italienne connaissent des ruptures de méthode et de fortes variations d’une année à l’autre : les écarts doivent se lire comme des ordres de grandeur. L’indice de capital humain mesure la part de sa productivité potentielle qu’un enfant né aujourd’hui atteindra, compte tenu de la santé et de l’éducation dans son pays. Sources : Drees, « L’espérance de vie sans incapacité à 65 ans est de 11,8 ans pour les femmes et de 10,5 ans pour les hommes en 2024 », Études et Résultats n° 1363, 22 janvier 2026 : consulter ; Eurostat, « Healthy life years by sex » (hlth_hlye) : consulter ; données Eurostat 2024 par pays reprises par Destatis, « EU-Health » : consulter ; Banque mondiale, « Human Capital Index » : consulter ; OCDE, « Survey of Adult Skills 2023 (PIAAC) – France » : consulter ; DEPP et Dares, « Compétences des adultes en 2023 », Note d’information, décembre 2024 : consulter.
Le capital humain : ce que la démographie ne mesure pas
Les économistes appellent capital humain l’ensemble des connaissances, des compétences et de l’état de santé qui permettent à une personne de produire, de s’adapter et de contribuer. Avec un indice de 0,76, la France se situe dans le peloton européen, légèrement devant l’Allemagne (0,75) et l’Italie (0,73), mais derrière la Finlande ou la Suède (0,80). Le capital humain des adultes montre en revanche des fragilités : selon l’enquête internationale de l’OCDE sur les compétences des adultes, la France se situe légèrement sous la moyenne de l’OCDE en compréhension de l’écrit et en calcul, et 28 % des adultes ont une faible maîtrise de l’écrit, contre 26 % en moyenne. Les écarts entre générations se creusent, au détriment des plus âgés. Or c’est précisément ce capital, entretenu ou non tout au long de la vie, qui détermine si les années gagnées seront des années de contribution ou des années de dépendance.
Sources de l’encadré. Espérance de vie et espérance de vie sans incapacité à 65 ans en 2024 : Drees, Études et Résultats n° 1363, 22 janvier 2026 : consulter ; CNSA, « Les chiffres clés de l’aide à l’autonomie 2026 » : consulter. Métiers du lien : Drees, « Soutien à l’autonomie des personnes âgées : entre 150 000 et 200 000 emplois supplémentaires seraient nécessaires en 2050 », Études et Résultats n° 1365, 5 février 2026 : consulter. Aidants : Drees, « 9,3 millions de personnes déclarent apporter une aide régulière à un proche en situation de handicap ou de perte d’autonomie en 2021 », Études et Résultats n° 1255, 2 février 2023 : consulter ; Drees, « Le nombre de proches aidants à la vie quotidienne baisse de 6 % entre 2008 et 2022, et l’aide apportée s’intensifie », Études et Résultats n° 1377, 24 juin 2026 : consulter. Chutes : Santé publique France, « Hospitalisations et mortalité en lien avec une chute chez les personnes de 65 ans et plus en France. Données 2015-2024 », 12 mars 2026 (174 824 hospitalisations et 20 148 décès en 2024) : consulter. Places en établissement : Insee et Drees, « 700 000 seniors en perte d’autonomie supplémentaires d’ici 2050 », Insee Première n° 2078, 22 octobre 2025 : consulter. Les projections sur le grand âge sont des scénarios, non des prévisions : elles varient fortement selon les hypothèses retenues.
II. Mais la comparaison avec la Grèce est-elle fondée ?
A. Une différence d’échelle considérable
Depuis quelques semaines, une partie de la presse internationale multiplie les parallèles avec la crise grecque, certains commentateurs allant jusqu’à forger l’acronyme « Frogs » en écho aux « Pigs » de 2010. La comparaison frappe les esprits, mais elle résiste mal aux ordres de grandeur. Le PIB français avoisine 3 000 milliards d’euros ; celui de la Grèce est environ dix fois inférieur. La France représente près d’un cinquième de la richesse produite dans la zone euro, la Grèce moins de 2 %. Ironie du calendrier, c’est la Grèce qui, en 2026, a remboursé par anticipation 1,5 milliard d’euros de prêts accordés par la France (PLF 2027). Cette différence d’échelle est d’ailleurs à double tranchant : elle rend la France plus solide, mais aussi, comme le souligne Paul Krugman, potentiellement « trop grosse pour être sauvée » (CNBC, 9 octobre 2026).
B. Une économie beaucoup plus diversifiée
La Grèce de 2010 reposait largement sur le tourisme, le transport maritime et une base productive étroite. La France dispose d’un socle bien plus large : une agriculture qui en fait le premier producteur agricole de l’Union européenne en valeur (16,2 % de la production européenne en 2024, selon Agreste d’après Eurostat), une industrie aéronautique de rang mondial, des leaders mondiaux du luxe, un parc nucléaire qui lui assure une électricité largement décarbonée, et une place financière de premier plan. Ces atouts ne garantissent rien à eux seuls, mais ils constituent une capacité de rebond dont la Grèce était dépourvue.
Et pourtant, la Grèce s’est redressée. Placée sous assistance financière de 2010 à 2018, elle a reçu près de 289 milliards d’euros de prêts (256,6 milliards de ses partenaires européens et 32 milliards du FMI), en échange de trois programmes d’ajustement d’une ampleur inédite dans un pays développé : baisses répétées des pensions et des salaires publics, hausses d’impôts, privatisations, et restructuration de sa dette détenue par les créanciers privés en 2012. Le prix a été très lourd : le PIB a reculé d’environ 25 % en huit ans, le chômage a culminé à 27,9 % en septembre 2013, et à 60 % chez les jeunes. Le résultat est aujourd’hui spectaculaire : en 2025, la Grèce dégage un excédent public de 1,7 % du PIB et un excédent primaire de 4,9 % ; elle a retrouvé la catégorie « investissement » auprès des agences de notation en 2023, remboursé le FMI par anticipation dès 2022 et rembourse désormais ses prêts européens avant l’échéance. Sa dette, encore de 146,1 % du PIB fin 2025, recule rapidement (154,2 % un an plus tôt).
Ce redressement ne tient pas d’abord à la structure de l’économie grecque, mais à deux conditions particulières. La première est un soutien extérieur exceptionnel : des prêts européens à très long terme (plus de trente ans en moyenne) et à taux bas, complétés par des allègements de dette, qui ont fait économiser à la Grèce, selon le Mécanisme européen de stabilité, environ 12 milliards d’euros d’intérêts par an. La seconde est un ajustement imposé de l’extérieur, que la société grecque a payé par une longue décennie de récession et de chômage de masse. L’exemple grec ne dément donc pas les atouts de la France : il montre ce qu’il en coûte de laisser les créanciers fixer le calendrier. Et pour un pays « trop gros pour être sauvé », un tel filet de sécurité ne serait pas disponible à cette échelle : c’est une raison de plus de choisir sa trajectoire plutôt que de la subir.
Sources. Commission européenne, « Ex-Post Evaluation of the Economic Adjustment Programmes of Greece, 2010-2018 », 24 mai 2023 (256,6 Md€ d’aide européenne et 32 Md€ du FMI) : consulter ; Mécanisme européen de stabilité, « Greece successfully concludes ESM programme », 20 août 2018 (maturité moyenne des prêts, économies d’intérêts) : consulter ; Mécanisme européen de stabilité, communiqué du 5 juin 2026 sur les remboursements anticipés de la Grèce : consulter ; ELSTAT, « Fiscal data 2022-2025 », 22 avril 2026 (excédent public de 1,7 % du PIB, dette de 146,1 % du PIB fin 2025) : consulter ; recul du PIB et chômage : Euronews, « Grèce : avant/après la crise, les chiffres-clés », 20 août 2018, d’après la Banque mondiale et ELSTAT (source secondaire) : consulter.
C. Un patrimoine privé considérable
La dette publique française est élevée, mais le patrimoine des ménages l’est également : il représente plusieurs fois le PIB national, et le taux d’épargne des Français figure parmi les plus élevés d’Europe (17,9 % du revenu disponible en 2025 selon l’Insee). Selon le PLF 2027, il resterait à 17,3 % du revenu disponible en 2027, contre 14,6 % en moyenne entre 2010 et 2019. L’État est endetté ; la nation, elle, ne l’est pas au même degré. Cette richesse privée ne règle pas le problème budgétaire, mais elle change la nature du diagnostic.
Un État endetté au sein d’une nation riche est-il comparable à un État pauvre et endetté ? Les ordres de grandeur suggèrent que non. Le risque français relève moins de l’insolvabilité que de la défiance ; mais la défiance, si elle s’installe, peut renchérir durablement le coût de la dette et finir par peser sur la solvabilité elle-même.
III. Le vrai sujet : les retraites ou l’ensemble du modèle social ?
A. Le système français est-il réellement exceptionnel ?
L’argument central de Paul Krugman repose sur l’âge de départ. Il rappelle que l’âge légal n’était que de 62 ans en 2023, quand le Danemark ou les États-Unis se situent à 67 ans. L’Italie y est déjà ; l’Allemagne y parviendra progressivement d’ici 2031. Sur le papier, l’écart avec nos principaux voisins est donc réel, et il s’est récemment accentué : depuis le 1er septembre 2026, le relèvement prévu par la réforme de 2023 est suspendu jusqu’en 2028. Le PLF 2027 relève lui-même les « effets négatifs sur l’emploi de la suspension de la réforme des retraites ».
| Pays | Âge légal de référence |
|---|---|
| France | De 62 ans et 9 mois à 63 ans et 9 mois pour les générations 1964 à 1968 (réforme de 2023 suspendue jusqu’en 2028) ; 64 ans à partir de la génération 1969 |
| Allemagne | 67 ans à terme (relèvement progressif, achevé en 2031 pour la génération 1964) |
| Italie | 67 ans en 2026, indexé sur l’espérance de vie (67 ans et 1 mois en 2027, 67 ans et 3 mois en 2028) |
B. Ce que cache la simple comparaison des âges
Mais l’âge légal ne dit pas tout. En France, une pension à taux plein suppose aussi une durée de cotisation longue, qui atteint 43 ans (172 trimestres) pour les générations nées à partir de 1966 : un salarié entré tard sur le marché du travail part bien après l’âge légal. Il faut également tenir compte de la pénibilité de certains métiers, de l’espérance de vie en bonne santé, sensiblement inférieure à l’espérance de vie totale, et du taux de remplacement, c’est-à-dire du niveau de la pension rapporté au dernier salaire. Comparer des âges sans comparer ces paramètres revient à comparer des façades sans regarder les fondations. Ces paramètres réduisent toutefois l’écart sans l’effacer : le taux d’emploi des 60-64 ans n’atteint que 44,4 % en France, contre 55,0 % dans l’Union européenne (Dares, 2026).
C. Ce que la France finance que d’autres pays financent autrement
Le niveau élevé de la dépense publique française s’explique aussi par des choix collectifs : une politique familiale ambitieuse, une assurance maladie largement socialisée, une éducation quasi gratuite de la maternelle à l’université, des aides au logement étendues. Dans d’autres pays, une partie de ces dépenses existe tout autant, mais elle est assumée par les ménages, les employeurs ou des assurances privées, et n’apparaît donc pas dans les comptes publics. Cette différence de périmètre relativise l’écart sans le faire disparaître : la dépense publique française reste parmi les plus élevées d’Europe (57,2 % du PIB en 2025, au deuxième rang de la zone euro derrière la Finlande, d’après Eurostat). La vraie question n’est donc pas seulement « combien dépense l’État ? », mais « combien la société dépense-t-elle, et pour quels résultats ? ».
IV. Pourquoi l’Italie inquiète moins malgré une dette plus élevée
A. Le paradoxe italien
L’Italie affiche une dette publique d’environ 137 % de son PIB fin 2025 selon Eurostat, soit une vingtaine de points de plus que la France, et le gouvernement italien prévoit qu’elle atteigne 138,1 % fin 2026 (Documento programmatico di finanza pubblica, octobre 2026). Et pourtant, Rome emprunte aujourd’hui moins cher que Paris. Ce paradoxe apparent est sans doute l’élément le plus instructif de toute la séquence.
B. Des réformes déjà réalisées
L’Italie a relevé l’âge de la retraite à 67 ans et l’a indexé sur l’espérance de vie : il passera à 67 ans et 1 mois en 2027, puis à 67 ans et 3 mois en 2028 (INPS). Elle a ramené son déficit de 9,4 % du PIB en 2020 (Istat) à 3,1 % en 2025, et le gouvernement italien prévoit 2,9 % en 2026, sous la limite européenne de 3 %. Surtout, elle dégage un excédent primaire, c’est-à-dire un solde positif avant paiement des intérêts : 0,8 % du PIB sur l’ensemble de 2025 et, selon l’Istat, 3,0 % au deuxième trimestre 2026, une donnée trimestrielle qui ne vaut pas solde annuel. La France, elle, reste en déficit primaire. Plusieurs analystes soulignent enfin que la relative stabilité politique italienne rassure les investisseurs, quand l’approche de l’élection présidentielle alimente, côté français, une part d’incertitude.
C. Une leçon pour la France
La leçon est claire : les marchés prêtent au moins autant attention à la trajectoire qu’au niveau absolu de la dette. Un pays très endetté mais dont la pente s’améliore peut inspirer plus confiance qu’un pays moins endetté dont la pente se dégrade sans perspective claire. D’autres facteurs jouent aussi, comme la structure de détention de la dette, le cadre de la Banque centrale européenne ou la perception du risque politique ; mais aucun ne dispense d’une trajectoire crédible. Ce que la France doit restaurer, ce n’est pas d’abord un chiffre, c’est une crédibilité.
V. Le cas allemand : un modèle parfait ?
A. Les succès allemands
L’Allemagne sert de référence aux marchés pour de bonnes raisons. Sa dette publique reste proche de 63 % du PIB, fruit d’une discipline budgétaire inscrite jusque dans sa Constitution. Les réformes du marché du travail engagées sous Gerhard Schröder au début des années 2000 ont, selon une large part des économistes, contribué à restaurer sa compétitivité, même si leurs effets sociaux restent débattus ; son tissu de PME industrielles exportatrices a longtemps fait l’envie de l’Europe.
B. Les fragilités désormais visibles
Mais le modèle allemand montre aujourd’hui ses limites. Sa natalité est plus faible encore que la nôtre (1,32 enfant par femme en 2025 selon Destatis, contre 1,56 en France), ce qui accentue le vieillissement de sa population. La fin de l’énergie russe bon marché a renchéri durablement les coûts de production. Une partie de l’industrie, notamment automobile et chimique, se contracte, et la croissance est restée atone plusieurs années de suite. Face à un important retard d’investissement public dans les infrastructures et à l’effort de défense, Berlin a d’ailleurs assoupli sa propre règle budgétaire : en mars 2025, une révision constitutionnelle a exclu du frein à l’endettement les dépenses de défense au-delà de 1 % du PIB et créé un fonds spécial de 500 milliards d’euros pour les infrastructures et la neutralité climatique.
C. Pourquoi copier l’Allemagne n’est pas une solution miracle
Ce qui fonctionne à Berlin ne fonctionne pas nécessairement à Paris. Les structures démographiques, industrielles, sociales et politiques diffèrent profondément. L’Allemagne rappelle surtout qu’une rigueur budgétaire sans investissement dans l’avenir finit, elle aussi, par présenter sa facture. Il n’existe pas de modèle parfait à importer, seulement des leçons à adapter.
VI. L’oubli majeur du débat : la question de la croissance
A. Une dette se rembourse par la croissance
Un État ne rembourse presque jamais sa dette au sens où un ménage solde son crédit : il la stabilise, puis la réduit en proportion de sa richesse. Ce n’est donc pas seulement la taille de la dette qui compte, mais la capacité future à produire davantage de richesse. Tant que la croissance nominale reste supérieure au taux d’intérêt moyen payé sur la dette, son poids peut se stabiliser. Lorsque les nouveaux emprunts se font à des taux qui rattrapent, voire dépassent, la croissance, l’effet boule de neige menace de s’enclencher.
B. La France sous-investit-elle dans son avenir ?
Or la dépense publique française est massive, mais elle est d’abord tournée vers le fonctionnement et les transferts, beaucoup moins vers l’investissement. L’effort de recherche reste en deçà de l’objectif européen de 3 % du PIB, l’innovation peine à se transformer en champions industriels, la part de l’industrie dans l’économie a reculé pendant des décennies, et les résultats scolaires comme la formation tout au long de la vie appellent un sursaut. Le budget 2027 en donne la mesure : la charge de la dette de l’État (72,9 milliards d’euros) y pèse plus de deux fois les crédits de la recherche et de l’enseignement supérieur (32,1 milliards), et l’effort de recherche n’augmente que de 0,5 milliard. Paul Krugman le relève lui-même : le poids des retraites s’est fait au détriment d’autres postes, notamment l’éducation. C’est à notre avis là le cœur du sujet.
C. Le danger d’une réponse exclusivement comptable
Réduire les dépenses peut rassurer les marchés à court terme. Mais des coupes indifférenciées, frappant la recherche, l’école ou l’investissement public, affaibliraient la croissance future, et donc la capacité même à porter la dette. Plusieurs travaux consacrés à la crise européenne de la dernière décennie, notamment ceux du FMI (Blanchard et Leigh, 2013), ont montré qu’en période de faible croissance, une austérité mal ciblée peut faire augmenter le ratio dette/PIB au lieu de le réduire. L’enjeu n’est pas de dépenser moins partout, mais de dépenser mieux, en distinguant ce qui consomme l’avenir de ce qui le prépare.
Le budget 2027 illustre le risque de ce que la partie VIII appellera la posticipation : réparer après coup, plus vite et plus cher, ce que l’on aurait pu préparer. Faute de trajectoire longue, le projet de loi de finances additionne des économies rapides : gel du point d’indice des fonctionnaires, non-revalorisation des aides au logement et de la prime d’activité, désindexation partielle de certaines pensions, plafonnement à 3 000 euros de l’abattement fiscal de 10 % des retraités, contribution de 2,5 milliards d’euros demandée aux collectivités, création de droits d’inscription en classes préparatoires et en BTS. Ces mesures restent, à ce stade, des propositions soumises au Parlement. Chacune peut se défendre isolément ; ensemble, elles dessinent un ajustement de l’année plutôt qu’un projet pour la génération suivante.
VII. Le véritable enjeu : réconcilier financement et transmission
A. Ce que révèle réellement la crise
Le débat dépasse largement les retraites. Il porte sur la manière dont une société répartit ses ressources entre la consommation du présent et l’investissement dans l’avenir. Pendant des décennies, la France a financé à crédit une part croissante de son présent, en reportant sur les générations suivantes à la fois la charge de la dette et le manque d’investissement. La mobilisation récente des lycéens et des étudiants, que Paul Krugman évoque lui-même, peut se lire comme un symptôme de ce malaise : une partie de la jeunesse a le sentiment d’hériter d’une facture plus que d’un projet.
B. Comment préserver le modèle social sans creuser la dette ?
Plusieurs leviers permettent d’élargir la base qui finance la solidarité, plutôt que de se contenter de la rogner :
- L’emploi des seniors : réduire l’écart de taux d’emploi des 60-64 ans relevé en partie III.B élargirait la base des cotisations et ferait du recul de l’âge légal un levier parmi d’autres, plutôt que le seul.
- La natalité : soutenir le désir d’enfant, c’est consolider l’équilibre du système à long terme. L’urgence est réelle : en 2025, la France n’a enregistré que 645 000 naissances, et la fécondité est tombée à 1,56 enfant par femme, son plus bas niveau depuis la fin de la Première Guerre mondiale. Le PLF 2027 ouvre un prêt à taux zéro réservé aux familles qui attendent ou élèvent un jeune enfant : c’est un premier pas.
- La productivité : investir dans les compétences, la formation et la diffusion de l’innovation.
- La simplification administrative : alléger les procédures peut dégager des moyens sans réduire les services rendus, à condition d’en mesurer les gains et de les réaffecter de manière transparente.
- La réindustrialisation : produire davantage sur le territoire, c’est élargir la base fiscale et sociale.
C. Une nouvelle question pour la France
Plutôt que de se demander : « Comment sauver les retraites ? », la France gagnerait à poser une question plus large et plus mobilisatrice : « Comment renforcer notre capacité collective à créer et transmettre de la valeur ? » Les retraites deviennent alors une composante d’un projet d’ensemble, et non plus le champ de bataille unique d’un affrontement entre générations.
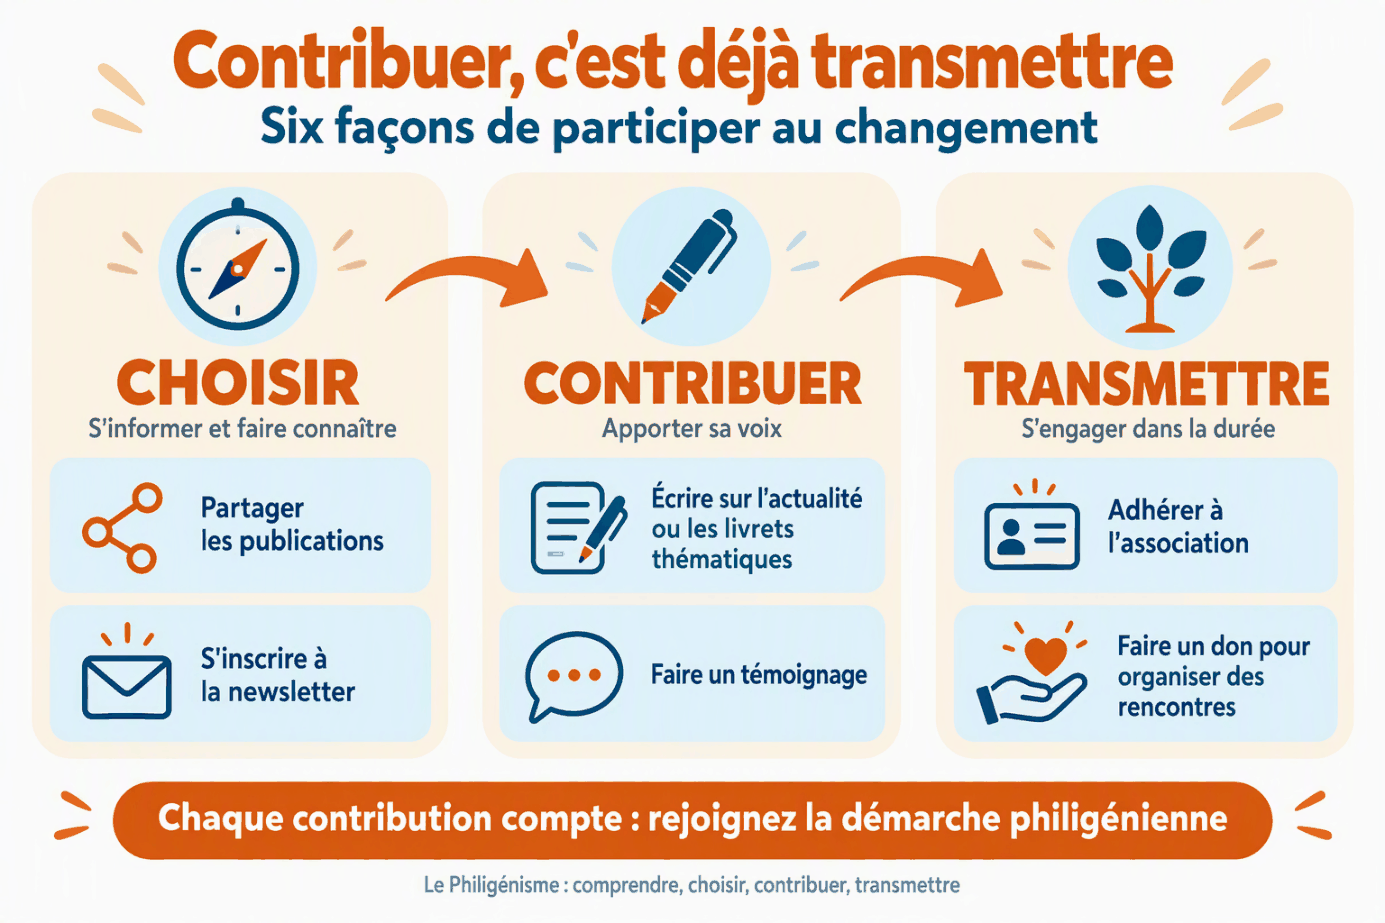
VIII. Ce que propose le Philigénisme : comprendre, choisir, contribuer, transmettre
Face à l’alerte de Paul Krugman, le débat public se resserre souvent autour d’une alternative : réduire la dépense ou préserver l’existant. Le Philigénisme propose une troisième voie, qui ne cherche pas un compromis entre ces deux pôles mais déplace la question. Son nom dit déjà sa méthode : philia, le lien, l’amitié civique, la confiance ; genos, les générations, la filiation, la continuité entre ceux qui ont reçu, ceux qui construisent et ceux qui hériteront. Pensée de passage, il « respecte l’histoire, assume la complexité du présent et prépare la transmission aux générations suivantes » (Livret I, Comprendre pour choisir). Appliqué à la dette et aux retraites, il ne part pas des comptes pour décider de la vie des gens : il part de la vie des gens pour reconstruire des comptes durables, en suivant le contrat civique qui structure toute la doctrine : comprendre, choisir, contribuer, transmettre (Livret I, chap. I, § 6).
A. Penser la dette avec la boussole philigénienne
Avant toute mesure, la doctrine impose une discipline de pensée : la boussole philigénienne, formée de trois cercles reliés (le besoin, les liens et les conséquences, la trajectoire), présentée au Livret I, chap. III. Appliquée au débat ouvert par Paul Krugman, elle déplace immédiatement la question. Le besoin réel n’est ni « moins de dépenses », ni « un âge légal plus élevé » : il est que chaque génération puisse vivre dignement sans faire payer sa dignité à la suivante. Elle oblige ensuite à distinguer deux attitudes que notre vie publique confond : anticiper, c’est préparer avant la rupture ; posticiper, c’est réparer après coup, plus vite et plus cher, ce que l’on aurait pu prévoir (Livret I, chap. III, § 1 ; Livret IV, chap. 3). Le vieillissement de la population et la vulnérabilité d’une dette financée à taux bas étaient connus depuis des décennies : la crise de confiance actuelle peut se lire, au moins en partie, comme le prix d’une longue posticipation.
La boussole commande aussi de ne plus regarder une seule dette. À côté de la dette financière existent une dette d’entretien (ponts, écoles, réseaux que l’on laisse vieillir) et une dette écologique (Livret IV, chap. 3). Et toutes les dettes ne se valent pas : « emprunter pour un lycée, une ligne ferroviaire ou un laboratoire, c’est transmettre ; emprunter pour financer le fonctionnement courant, c’est transférer ». La carte des conséquences (Livret I, chap. III, § 2) permet de rendre ces transferts visibles :
- L’effet direct : ce que la décision budgétaire cherche à corriger, le déficit de l’année ;
- L’effet indirect : ce qu’elle modifie ailleurs ; une coupe dans l’école ou la recherche affaiblit la croissance qui devait porter la dette ;
- L’effet différé : ce qui apparaît après adaptation, comme des carrières écourtées, une natalité en recul, des savoir-faire perdus ;
- L’effet transféré : ce qui est reporté sur un autre acteur, un autre territoire ou une autre génération. C’est précisément la dette dont nos enfants hériteront.
B. Repartir des besoins réels de la personne reliée
La question de départ n’est pas « combien coûtent les retraites ? », mais « de quoi une personne a-t-elle besoin pour vivre dignement à chaque âge de sa vie ? ». Le Philigénisme substitue à l’individu autosuffisant la personne reliée, qui se construit sur six appuis : la sécurité, le langage, les limites, la mémoire, la confiance et la responsabilité (Livret IV, chap. 1). Ces besoins ne s’arrêtent pas le jour du départ en retraite : ils changent de forme. C’est pourquoi la doctrine raisonne en chaîne des âges, où « chacun reçoit, choisit, contribue et transmet » (Livret I, chap. IV ; Livret III, chap. II ; Livret IV, chap. 2), et en passages plutôt qu’en catégories administratives : premier emploi, naissance, reconversion, sortie d’activité, perte d’autonomie d’un parent. Pour chacun de ces passages, la même règle s’applique : un besoin, un responsable, une réponse (Livret II, chap. V, § 2).
C. Les ressources d’une vie entière et la contribution choisie
Aujourd’hui, le débat se concentre sur un seul chiffre : la pension. Or, au-delà de la vie active, le niveau de vie dépend de bien d’autres choses : l’épargne, la propriété ou non de son logement, les revenus d’un bien loué, les solidarités familiales. Le Philigénisme propose d’élargir la réflexion à l’ensemble des ressources accumulées au fil d’une vie, et de les penser comme un tout :
- Les revenus du travail, y compris au-delà de l’âge légal pour celles et ceux qui le souhaitent ;
- Les revenus financiers issus de l’épargne constituée tout au long de la carrière ;
- Le patrimoine immobilier, premier actif des Français, qui peut devenir une source de revenus ou de sécurité ;
- Le droit de continuer à contribuer, de manière choisie, progressive et à temps adapté, sans perdre ses droits ni subir d’obstacles administratifs.
Ce déplacement en appelle un autre, sur les mots eux-mêmes. « Retraite » dit le retrait, la sortie, l’effacement. La doctrine propose de lui substituer la contribution choisie : une transition progressive où chacun décide de la forme, de l’intensité et du rythme de ce qu’il continue d’apporter (Livret II, chap. I, § 5 ; Livret IV, chap. 2, § 4). Elle s’accompagne d’une sortie progressive plutôt que d’une rupture brutale, associant activité réduite, tutorat et formation des plus jeunes (Livret III, chap. II, § 5), du droit à la bifurcation pour changer de métier sans déclasser sa vie (Livret I, chap. I, § 5), et du droit au relèvement après un échec professionnel ou entrepreneurial (Livret III, chap. II, § 3 ; Livret IV, chap. 4). Deux vigilances sont posées d’emblée : la contribution choisie n’est pas un âge de départ repoussé sous un autre nom, et une transition qui ne pourrait pas être refusée cesserait immédiatement d’être philigénienne (Livret II, chap. I, § 5).
Le budget 2027 esquisse, sur un point précis, une logique voisine. Son article 72 met fin à la mise à la retraite d’office des fonctionnaires de l’État reconnus invalides pour une raison non professionnelle. Une prestation d’invalidité leur permettra de continuer à exercer une activité lorsqu’ils le peuvent, au lieu de les transformer, selon les termes mêmes du Gouvernement, en « retraités précoces, souvent précaires ». C’est reconnaître qu’une sortie brutale de l’activité n’est pas toujours la meilleure protection.
D. Contribuer à tous les âges : passeurs de sérénité et compte de contribution citoyenne
Ceux que nous appelons encore « retraités » ne sont pas une charge : ils sont une ressource. La doctrine les nomme passeurs de sérénité : ils détiennent ce dont la société manque le plus, c’est-à-dire du temps, de la patience, de la mémoire, le recul de ceux qui savent que peu de choses sont définitives (Livret III, chap. II, § 6). Mentorat de jeunes entrepreneurs, tutorat d’apprentis, transmission des gestes d’un métier, médiation, engagement associatif, présence auprès des enfants : chaque année au-delà de l’activité peut être une année de transmission. Pour que cette contribution cesse d’être invisible, le Philigénisme propose un statut du passeur de sérénité (assurance, agrément simple, interlocuteur identifié dans chaque commune) et un compte de contribution citoyenne, qui inscrit tout au long de la vie le bénévolat, le tutorat, l’aidance ou l’engagement civique. Au moment du passage, ce compte ouvre une reconnaissance publique et des contreparties concrètes, en priorité pour ceux que le revenu n’a jamais récompensés à la hauteur de ce qu’ils ont donné (Livret III, chap. III, § 4). C’est l’interdépendance responsable appliquée à une vie entière (Livret III, chap. I).
E. Ce que nous transmettrons : rendre des comptes à ceux qui ne votent pas encore
C’est la question centrale, celle que le débat sur la dette ne pose jamais directement : allons-nous laisser à nos enfants une facture ou un héritage ? Le Livret IV en fait un principe de gouvernement : « gouverner, c’est rendre des comptes à ceux qui ne votent pas encore » (Livret IV, chap. 3). Transmettre, ce n’est pas seulement léguer un patrimoine : ce sont des services publics qui fonctionnent, des infrastructures entretenues, des entreprises vivantes, des savoirs, un environnement habitable et la confiance dans l’avenir. La discipline qui en découle est simple : évaluer avant de transmettre, et corriger avant de transmettre chaque fois que cela demeure possible (Livret IV, chap. 1). Trois outils la rendent opérante :
- La clause générationnelle : tout projet de loi, grand investissement ou engagement pluriannuel dit, en langage clair, ce qu’il transmet, ce qu’il transfère, ce qu’il répare et ce qu’il rend plus difficile pour ceux qui viendront (Livret IV, chap. 3, § 3) ;
- Le rapport annuel de transmission : une fois par an, la Nation lit l’état de sa dette financière et de sa dette d’entretien, de son eau, de ses sols, de son école, de sa base productive et de ses savoir-faire ; ce rapport est débattu au Parlement et décliné dans chaque commune (Livret IV, chap. 3, § 3) ;
- La comptabilité de transmission : chaque budget distingue le coût brut, le coût évité, l’investissement utile et la dette évitable, réunis dans un indicateur public de transmission publié au même rang que le déficit (Livret IV, chap. 4, § 3).
Le besoin est d’autant plus réel que la documentation budgétaire actuelle échoue à éclairer les citoyens. Le Gouvernement le reconnaît dans le PLF 2027 : 96 annexes et 15 500 pages ont accompagné le budget 2026, souvent redondantes et peu consultées. Il propose d’en supprimer trois et d’en créer de nouvelles, dont un rapport sur les aides publiques aux entreprises et une présentation plus claire du coût des pensions des fonctionnaires dans chaque ministère (article 75). C’est un pas vers l’intelligibilité ; la comptabilité de transmission en serait l’aboutissement.
F. Un État simple et un impôt intelligible pour redonner du pouvoir de vivre
Le Philigénisme ne propose pas de « casser » l’État, mais de le rendre simple : non pas moins protecteur, mais « plus lisible, plus efficace et plus proche » (Livret II, chap. V). Cela suppose de refonder le socle communal pour que chaque commune soit assez grande pour être gérable et assez petite pour rester habitée, de réduire fortement, en concertation avec les élus locaux, le nombre d’intercommunalités devenues un étage de trop, de donner à chaque compétence un titulaire unique, identifiable et élu, et d’organiser l’administration autour des situations de vie plutôt que de ses propres découpages (Livret II, chap. V, § 1 à 5). La suppression doit devenir un acte politique aussi noble que la création : toute structure publique serait soumise à une obligation périodique de justification et disparaîtrait si elle ne peut plus démontrer son utilité, son résultat et son responsable. Une compétence ne monte d’un étage que si l’on démontre qu’elle ne peut pas être exercée en dessous : c’est la subsidiarité inversée (Livret II, chap. V, § 4). Cette transformation doit être progressive, concertée et lisible ; le numérique y ajoute une porte, il n’en ferme jamais aucune.
Un État plus simple doit permettre, à terme, de réduire le besoin de prélèvements. La doctrine fixe trois principes à la fiscalité qui en découle : taxer le résultat plutôt que l’effort de produire, en concentrant les allègements sur quatre moments de bascule (la création, le premier emploi, l’investissement productif et la transmission) ; rendre l’impôt intelligible, chaque prélèvement devant pouvoir s’expliquer en trois phrases ; assumer ce que l’impôt transmet, en cessant de décourager l’investissement de long terme et la reprise d’entreprise (Livret III, chap. IV, § 7). Avec un déficit de 5 % du PIB, l’ordre des étapes est décisif : les allègements ne viendraient qu’une fois les économies de structure constatées, ou seraient compensés à recettes constantes, afin de ne pas creuser la dette qu’ils doivent contribuer à alléger. Moins de complexité, puis moins de fiscalité, c’est davantage de pouvoir de vivre : la capacité, pour chacun, de se loger, de se former, d’entreprendre, d’épargner et de choisir sa vie. Le pouvoir d’achat lui-même se repense dans la durée : le plus solide est celui qui évite de payer deux fois (Livret III, chap. V).
G. Donner de l’oxygène à la jeunesse : transmettre plus tôt, entreprendre plus tôt
Le Livret IV identifie une rupture majeure : nous sommes redevenus une société d’héritiers. Selon des ordres de grandeur documentés notamment par le Conseil d’analyse économique (2021), la part du patrimoine issue de l’héritage, redescendue à environ 35 % au début des années 1970, est remontée autour de 60 %, et l’on hérite désormais vers cinquante ou soixante ans : l’héritage « ne finance plus un départ, il complète une retraite » (Livret IV, chap. 3, § 5). La doctrine ne condamne pas la transmission, qui est souvent le moteur d’une vie de travail ; elle propose de la rendre plus précoce, plus large et plus utile, en traitant très différemment ce qui est transmis tôt pour financer des études, un logement, une création ou une reprise d’entreprise, et ce qui se transmet tardivement à des héritiers déjà installés.
L’objectif est de bâtir un écosystème apprenant, véritable « école de toute la vie » (Livret I, chap. I, § 4), et surtout un écosystème entrepreneurial : un tapis dense de petites entreprises capables de devenir grandes plus vite et plus tôt. Pour la doctrine, entreprendre est un acte civique dès lors qu’il ne produit pas que du profit (Livret III, chap. IV, § 3), et les entreprises transmissives sont celles qui laissent derrière elles davantage de compétences, d’outils et de savoir-faire qu’elles n’en consomment (Livret IV, chap. 4). Associer le capital et l’expérience des passeurs de sérénité à l’audace des jeunes, organiser la reprise des nombreuses entreprises et exploitations dont les dirigeants partiront à la retraite dans la décennie, orienter l’épargne des Français vers ce qui les fait vivre : c’est faire de la transmission un moteur de croissance. Et c’est précisément cette croissance qui permet de porter la dette plutôt que de la subir.
Le budget 2027 donne raison à ce diagnostic. Son article 4 constate que deux tiers des ménages qui héritent comptent au moins une personne de 60 ans ou plus, et que la transmission « n’intervient plus principalement à l’âge auquel les héritiers peuvent investir cet héritage dans un projet professionnel ou familial de long terme ». Il propose donc, du 1er janvier au 30 juin 2027, de taxer à 6 % seulement les dons d’argent (jusqu’à 100 000 euros) consentis à un descendant de moins de 50 ans. Son article 10 crée le pacte « Papin » pour faciliter la reprise des petites entreprises par leurs salariés, face au « mur » des transmissions annoncé. La direction est la bonne ; la limite tient à la durée. Une fenêtre de six mois reste une mesure de trésorerie. Transmettre plus tôt doit devenir une règle stable, inscrite dans un plan de long terme.
H. Une capitalisation collective, souveraine et transmissive
Un système fondé exclusivement sur la répartition fait reposer le sort d’une génération sur le nombre et les revenus de la suivante ; lorsque la démographie se retourne, il ne dispose plus que de trois leviers (cotiser davantage, travailler plus longtemps ou verser moins), et l’on revient sans cesse au même débat (Livret III, chap. II, § 5). La France n’en part pas de zéro : le Fonds de réserve pour les retraites (20,7 milliards d’euros d’actif net fin 2025) et les réserves des régimes complémentaires existent déjà, mais ils restent modestes au regard des engagements à venir. La doctrine propose d’associer à la répartition une part progressive de capitalisation collective, non pour livrer les pensions aux marchés, mais pour qu’un capital public travaille au bénéfice des Français. La Corée du Sud, le Canada, la Suède, les Pays-Bas et la Norvège ont chacun bâti, selon des voies différentes (fonds publics, fonds professionnels ou, pour la Norvège, rente pétrolière), des réserves qui amortissent les chocs démographiques au lieu de les faire porter aux seuls actifs. Leur exemple rejoint la formule de la doctrine : « un pays qui ne capitalise rien ne transmet rien » ; un pays qui capitalise trop peu transmet trop peu.
Cette transition doit être menée avec lucidité. La génération qui l’engage devra à la fois financer les pensions en cours et commencer à constituer la réserve : c’est pourquoi le passage ne peut être que progressif, étalé dans le temps et entouré de garde-fous (gouvernance transparente, gestion prudente, protection contre les chocs des marchés). Ce capital serait investi de préférence dans l’économie française et européenne, c’est-à-dire dans ses entreprises, son industrie et ses filières souveraines (Livret II, chap. IV), car « une épargne qui finance le pays où l’on vit est un acte de transmission » (Livret III, chap. IV, § 7). La répartition demeure le socle de la solidarité ; la capitalisation vient la consolider, pas la remplacer. Les modalités précises relèvent du carnet thématique annoncé par le Livret III, consacré au passage à la contribution choisie, à la succession des entreprises et au financement des pensions.
L’État sait d’ailleurs déjà raisonner à cette échelle. Le budget 2027 autorise une garantie publique, accordée jusqu’en 2090, sur un prêt pouvant atteindre 60 milliards d’euros pour construire six réacteurs EPR2. Ce prêt est financé par le fonds d’épargne de la Caisse des dépôts, c’est-à-dire par l’épargne réglementée des Français, notamment le livret A (articles 48 et 69). Cet exemple montre que l’État sait déjà s’engager sur plusieurs décennies ; la même capacité d’anticipation pourrait être mobilisée pour la sécurité de ses aînés et l’avenir de ses enfants.
I. La méthode : un plan national de transmission sur 25 ans, renouvelable jusqu’à 50 ans
D’autres pistes existent, et le débat doit rester ouvert. Mais le point le plus important est la méthode. Ce que les marchés reprochent à la France n’est pas tant le niveau de sa dette que l’absence de trajectoire crédible : les réformes se succèdent au rythme des alternances, se défont et se contredisent. Le Livret IV le dit sans détour : « nul n’investit dans un cadre qui change tous les dix-huit mois » ; les grandes politiques doivent faire l’objet d’engagements pluriannuels stabilisés, « révisables sur données publiées mais non réversibles au gré de chaque alternance » (Livret IV, chap. 3, § 6). Le Philigénisme propose donc un plan national de transmission sur 25 ans, soit une génération, renouvelable jusqu’à un horizon de 50 ans, et évalué tous les 5 ans pour ajuster le cap sans changer de direction. Il prolonge l’évaluation à quatre horizons de la doctrine : un an pour vérifier que le dispositif fonctionne, cinq ans pour corriger, quinze ans pour mesurer les trajectoires, vingt-cinq ans pour juger ce qui a été rendu possible à la génération suivante (Livret IV, chap. 3, § 3).
Le Gouvernement le reconnaît lui-même dans le PLF 2027. Il désigne le comportement d’attentisme des ménages et des entreprises comme « le principal aléa national ». Il constate aussi que l’absence de budget adopté au début de 2026 a pesé sur l’investissement. L’instabilité n’est donc pas un simple inconfort politique : elle a un coût économique mesurable. Un cap stable en est le remède.
| Étape | Priorités | Rendez-vous d’évaluation | Renvois à la doctrine |
|---|---|---|---|
| Années 1 à 5 : les fondations | Diagnostic des besoins avec la boussole philigénienne ; loi de programmation sur 25 ans assortie de sa clause générationnelle ; stabilisation de la trajectoire de la dette ; premier rapport annuel de transmission ; statut de la contribution choisie et du passeur de sérénité ; lancement de la réserve de capitalisation collective | Bilan à 1 an (fonctionnement), puis à 5 ans (correction) | L. I, chap. III ; L. II, chap. I ; L. III, chap. II ; L. IV, chap. 3 |
| Années 6 à 10 : la mise en mouvement | Refondation concertée du socle communal et réduction des étages superflus ; premiers allègements fiscaux aux moments de bascule, une fois la trajectoire de la dette stabilisée ou à recettes constantes ; transmission anticipée orientée vers la création et la reprise d’entreprises ; compte de contribution citoyenne | Bilan à 10 ans | L. II, chap. V ; L. III, chap. III et IV ; L. IV, chap. 3 |
| Années 11 à 15 : l’accélération | Montée en charge de la capitalisation ; essor de l’écosystème entrepreneurial et des entreprises transmissives ; généralisation du droit à la bifurcation | Bilan à 15 ans (trajectoires de vie, filières, territoires) | L. I, chap. I, § 5 ; L. III, chap. IV ; L. IV, chap. 4 |
| Années 16 à 20 : la consolidation | Réduction durable du poids de la dette ; résorption de la dette d’entretien ; amélioration du pouvoir de vivre | Bilan à 20 ans | L. IV, chap. 3 et 4 |
| Années 21 à 25 : la transmission | Bilan général ; préparation du plan suivant, porté par la nouvelle génération | Bilan à 25 ans : renouvellement du plan jusqu’à un horizon de 50 ans | L. IV, chap. 3 et conclusion |
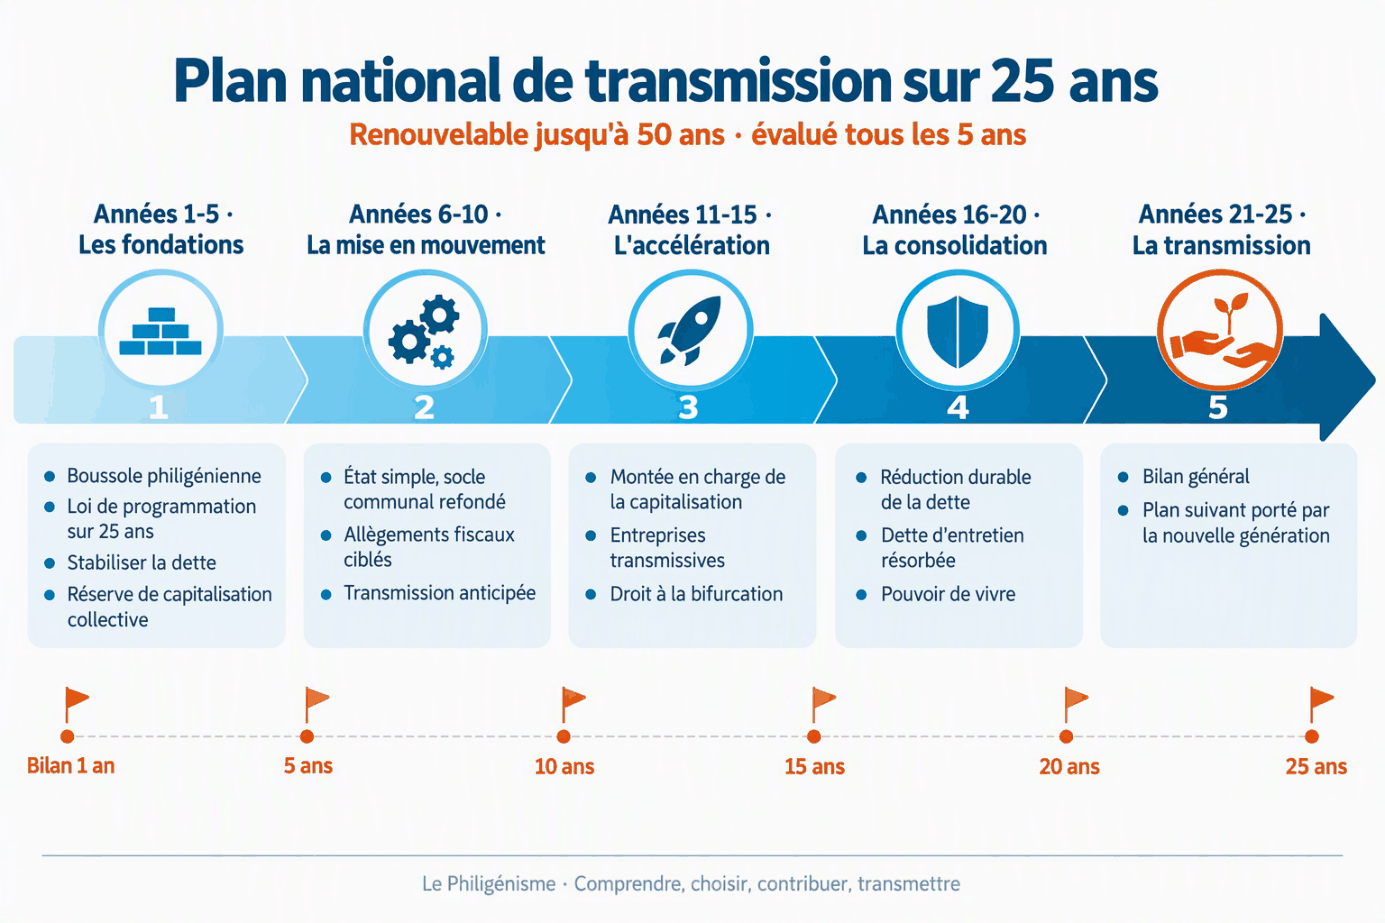
Chaque rendez-vous serait rendu intelligible par les quatre niveaux de lecture de la doctrine, juridique, citoyen, concret et évaluatif (Livret I, chap. I, § 3), et associerait une évaluation indépendante à des jurys citoyens tirés au sort, avec l’obligation pour les décideurs de dire publiquement ce qu’ils retiennent, ce qu’ils écartent et pourquoi (Livret III, chap. III). C’est ainsi que le plan gagnerait la confiance de tous, celle des Français comme celle des investisseurs. Un tel cap, stable et lisible, est sans doute la meilleure réponse à l’inquiétude des marchés : il montre que la France ne se contente plus de posticiper, mais qu’elle anticipe. Il esquisse aussi ce que la doctrine appelle la Philicratie, démocratie du lien et de la transmission, et ouvre la voie à la Première République des générations (Livret I, chap. IV, § 5).
Ces propositions ne constituent pas encore un budget. Chacune devra être chiffrée, ses coûts de transition rendus publics et ses effets évalués de manière indépendante avant toute mise en œuvre. Le Philigénisme s’impose pour cela trois conditions : aucune mesure nouvelle sans financement identifié ou économie compensatrice ; aucun allègement fiscal avant que la trajectoire de la dette ne soit stabilisée ; aucune transformation institutionnelle sans concertation avec les élus et les citoyens concernés. Le chiffrage détaillé de ces propositions, mission par mission, fait l’objet d’un document distinct, qui sera rendu public avec ses hypothèses explicites, ses sources et une ventilation annuelle sur la période 2027-2032, afin que chacun puisse le vérifier, le contester et l’améliorer.
J. Les concepts clés et leurs renvois à l’œuvre
Pour permettre au lecteur de remonter aux sources de la doctrine, le tableau ci-dessous rassemble les concepts mobilisés dans cette partie et dans la conclusion, leur sens dans le débat sur la dette et leur emplacement dans la collection Passages d’un monde à l’autre – Rendre l’avenir à nouveau désirable.
| Concept | Application au débat sur la dette | Renvoi |
|---|---|---|
| Philigénisme (philia + genos) | Une pensée du lien et des générations, qui juge chaque décision à ce qu’elle laisse à la suivante | Livret I, préface |
| Contrat civique : comprendre, choisir, contribuer, transmettre | Comprendre pour bien choisir ; choisir pour être libres, contribuer pour être utiles, transmettre pour rester responsables de l’avenir | Livret I, chap. I, § 6 ; Livret III, conclusion |
| Boussole philigénienne et carte des conséquences | Partir du besoin, relier les effets directs, indirects, différés et transférés, établir une trajectoire | Livret I, chap. III |
| Anticiper / posticiper | Préparer avant la rupture plutôt que réparer après coup, plus vite et plus cher | Livret I, chap. III ; Livret IV, chap. 3 |
| Dette financière, dette d’entretien, dette écologique | Trois dettes qui forment ensemble une dette de confiance envers la jeunesse ; emprunter pour investir, c’est transmettre, emprunter pour fonctionner, c’est transférer | Livret IV, chap. 3 |
| Un besoin, un responsable, une réponse | Chaque engagement du plan a un titulaire identifiable qui en répond | Livret II, chap. V, § 2 |
| Intelligibilité démocratique (quatre niveaux de lecture) | Rendre le plan et ses bilans compréhensibles par tous | Livret I, chap. I, § 3 |
| Personne reliée et interdépendance responsable | Partir des besoins réels à chaque âge ; être soutenu pour redevenir capable, accompagné pour contribuer | Livret I, chap. IV ; Livret III, chap. I ; Livret IV, chap. 1 |
| Contribution choisie | Remplacer la rupture de la retraite par un passage progressif et librement consenti | Livret II, chap. I, § 5 ; Livret IV, chap. 2 |
| Passeurs de sérénité | Reconnaître et organiser l’apport des aînés | Livret III, chap. II, § 6 |
| Compte de contribution citoyenne | Rendre visible ce qu’une vie a donné en dehors du revenu | Livret III, chap. III, § 4 |
| Droit à la bifurcation et droit au relèvement | Changer de métier sans déclassement ; être relevé après un échec | Livret I, chap. I, § 5 ; Livret III, chap. II, § 3 ; Livret IV, chap. 4 |
| État simple et subsidiarité inversée | Moins d’étages, un responsable par compétence, des structures qui justifient leur existence ; redonner du pouvoir de vivre | Livret II, chap. V ; Livret III, chap. IV, § 7 |
| Société d’héritiers | Rendre la transmission du patrimoine plus précoce et plus utile pour donner de l’oxygène à la jeunesse | Livret IV, chap. 3, § 5 |
| Entreprendre comme acte civique et entreprise transmissive | Entreprendre devient un acte civique dès lors que cela ne produit pas que du profit ; une entreprise transmissive laisse plus de capacités qu’elle n’en consomme | Livret III, chap. IV, § 3 ; Livret IV, chap. 4 |
| Capitalisation collective | Une réserve publique, associée à la répartition, qui amortit les chocs démographiques | Livret III, chap. II, § 5 |
| Clause générationnelle, rapport annuel et comptabilité de transmission | Rendre des comptes à ceux qui ne votent pas encore en rendant visible ce que chaque décision transfère à l’avenir | Livret IV, chap. 3 et 4 |
| Évaluation à quatre horizons | Le socle du plan sur 25 ans, renouvelable jusqu’à 50 ans : un bilan tous les 5 ans, articulé avec les quatre horizons de la doctrine (1, 5, 15 et 25 ans) | Livret IV, chap. 3, § 3 |
| Philicratie et Première République des générations | La forme républicaine qui donne une voix aux générations à venir | Livret I, chap. IV, § 5 |
Conclusion
Paul Krugman a raison sur un point essentiel
La France ne peut durablement vivre avec des déficits structurels massifs. Les marchés le lui rappellent : lorsque Paris emprunte plus cher que Rome, c’est moins le niveau de la dette qui est sanctionné que l’absence de trajectoire crédible. Le projet de budget pour 2027 le confirme : la dette y atteindrait 121,7 % du PIB, plus de treize points au-dessus de la trajectoire promise en 2023, et la charge de la dette de l’État pèserait désormais autant que la Défense. Et cette défiance a un prix : selon le Trésor, un point de taux supplémentaire alourdirait à lui seul la charge de la dette de l’État d’environ 18 milliards d’euros par an au bout de cinq ans, autant de moyens retirés à l’avenir. Paul Krugman a également raison de rappeler que le vieillissement impose d’adapter un système de retraite conçu pour une population plus jeune.
Mais son diagnostic mérite d’être élargi
Le problème français n’est pas seulement celui des retraites. C’est celui d’une nation qui a pris l’habitude de posticiper plutôt que d’anticiper : réparer vite et cher ce qu’elle aurait pu préparer patiemment et à moindre coût. Derrière la dette financière se cachent une dette d’entretien et une dette écologique, qui forment ensemble une dette de confiance envers la jeunesse. Le véritable défi est de transformer notre richesse, notre capital humain et nos atouts économiques en un cap de long terme.
La vraie question
La France doit-elle choisir entre son modèle social et sa soutenabilité financière ? Ou peut-elle inventer une troisième voie, ni austérité indifférenciée ni simple prolongation de l’existant, qui protège en permettant à chacun de choisir, de contribuer et de transmettre ?
La réponse philigénienne : une méthode plutôt qu’un paramètre
C’est précisément ce que propose le Philigénisme. Plutôt que de tout suspendre à un seul paramètre, l’âge de départ, il part des besoins réels de la personne reliée et élargit le regard aux ressources de toute une vie. Il remplace la rupture de la retraite par la contribution choisie, reconnaît les passeurs de sérénité et rend visible ce que chacun a donné. Il rend la transmission plus précoce pour donner de l’oxygène à la jeunesse et fait d’entreprendre un acte civique dès lors que cela ne produit pas que du profit. Il simplifie l’État pour redonner du pouvoir de vivre et associe à la répartition une capitalisation collective. Surtout, il propose une méthode : un plan national de transmission sur 25 ans, renouvelable jusqu’à 50 ans, évalué tous les 5 ans et rendu intelligible à tous. Un cap stable et lisible : c’est ce que les marchés semblent réclamer, et ce que nos enfants sont en droit d’exiger.
Gouverner, c’est rendre des comptes à ceux qui ne votent pas encore. La dette n’est pas qu’un chiffre ; elle est un récit que chaque génération écrit pour la suivante. À nous de faire en sorte que ce récit redevienne celui d’un avenir désirable : choisir pour être libres, contribuer pour être utiles, transmettre pour rester responsables de l’avenir.
Sources et références
Les chiffres cités dans cet article sont arrêtés au 10 octobre 2026. Les sources sont classées par thème ; les publications des organismes statistiques et administrations publiques sont privilégiées. Les articles de presse ne sont mentionnés que pour rendre compte des propos de Paul Krugman.
1. L’alerte de Paul Krugman (chapeau, parties I, II et III)
- Le Figaro, « "Une trajectoire budgétaire insoutenable" : l’alerte de Paul Krugman sur la dette de la France », 8 octobre 2026 : lire l’article
- Journal du Net, « Paul Krugman estime que la France suit une trajectoire budgétaire insoutenable », 9 octobre 2026 : lire l’article
- CNBC, « Nobel winner Krugman says France may have become "too big to save" », 9 octobre 2026 : lire l’article
2. Dette, déficit et charge d’intérêts de la France (partie I.B et tableau)
- Insee, « À la fin du deuxième trimestre 2026, le ratio de dette publique s’établit à 119,0 % du PIB », Informations rapides n° 239, 29 septembre 2026 : consulter
- Insee, « Dette des administrations publiques au sens de Maastricht », séries trimestrielles 1995-2026 (109,5 % fin 2023, 112,6 % fin 2024, 115,7 % fin 2025) : consulter
- Insee, « Dette des administrations publiques au sens de Maastricht par sous-secteur » et « Capacité ou besoin de financement des administrations publiques au sens de Maastricht par sous-secteur », données annuelles, 28 août 2026 (dette : 114,9 % du PIB en 2020, 112,8 % en 2021, 111,4 % en 2022 ; déficit : 8,9 % en 2020, 6,6 % en 2021, 4,7 % en 2022, 5,4 % en 2023, 5,8 % en 2024), cité dans le tableau de la partie I.B : dette ; déficit ; Agence France Trésor, « Principaux chiffres – Charge de la dette » (charge budgétaire nette exécutée : 36,2 Md€ en 2020, 38,5 Md€ en 2021, 51,5 Md€ en 2022, 54,8 Md€ en 2023, 50,1 Md€ en 2024) : consulter
- Insee, « Le compte des administrations publiques en 2025 », Insee Première n° 2106, 29 mai 2026 (déficit 2025 : 5,1 % du PIB) : consulter
- Insee, « En 2025, le déficit public s’élève à 5,1 % du PIB », Informations rapides n° 78, 27 mars 2026 : consulter
- Insee, « Les comptes des administrations publiques en 2019 », Insee Première n° 1801, 29 mai 2020 (déficit de 2,3 % du PIB en 2018 et de 3,0 % en 2019, dont 0,9 point dû à la transformation du CICE) : consulter ; déficit 2019 révisé à 3,1 % du PIB dans les comptes publiés par l’Insee en mars 2022 : budget.gouv.fr
- Vie-publique.fr, communiqué du Conseil des ministres du 9 décembre 1975 sur le projet de loi portant règlement définitif du budget de 1974 (dernier budget de l’État en excédent : excédent net de 5,7 milliards de francs), cité dans la partie I.B : consulter
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, Journal officiel (trajectoire de solde public 2026) : Légifrance
- Ministère de l’Économie et des Finances, Projet de loi de finances pour 2026 et annexes, dont le « Rapport sur la dette des administrations publiques » (charge de la dette) : budget.gouv.fr
- Direction générale du Trésor, « Rapport d’avancement annuel 2026 » sur le plan budgétaire et structurel à moyen terme, avril 2026 (charge de la dette de l’État : 63,6 Md€ prévus pour 2026 en avril, ramenés à 63,4 Md€ dans la prévision révisée du PLF 2027 retenue dans le tableau de la partie I.B ; effet d’un choc durable de +1 point de taux : environ 18 Md€ par an après cinq ans), cité dans l’encadré de la partie I.A et dans la conclusion
3. Marchés obligataires et détention de la dette (partie I.A et encadré)
- Agence France Trésor, chiffres clés : taux de l’échéance constante à 10 ans (TEC 10) à 4,90 % le 8 octobre 2026 ; encours de la dette négociable de l’État au 30 septembre 2026 : aft.gouv.fr
- Agence France Trésor / Banque de France, « Principaux chiffres – Détention par les non-résidents des titres de la dette négociable de l’État » (57,5 % au 1er trimestre 2026) : consulter
- Ministère de l’Économie et des Finances italien, Département du Trésor, résultats des adjudications de BTP à 10 ans, dont celle des 29-30 septembre 2026 (BTP 4 % 1er octobre 2036 : rendement brut de 4,58 %), cité dans la partie I.A : consulter
- Deutsche Bundesbank, « Tägliche Renditen der jeweils jüngsten Bundeswertpapiere », 9 octobre 2026 (rendement de la Bundesanleihe à 10 ans de référence, série BBSSY.D.REN.EUR.A630.000000WT1010.A : 3,49 % le 9 octobre 2026), cité dans la partie I.A : consulter
- Écart OAT-Bund à 10 ans, historique quotidien août-octobre 2026, compilé à partir des données de la Banque de France et de la Deutsche Bundesbank (source secondaire) : consulter
4. Démographie, retraites et emploi des seniors (parties I.C, III et VII.B)
- Insee, « Espérance de vie à divers âges », données annuelles 1994-2025 (à 65 ans en 2025 : 23,6 ans pour les femmes, 20,0 ans pour les hommes) : consulter
- Insee, « Bilan démographique 2025 », chiffres détaillés, 13 janvier 2026 : consulter
- Service-Public.fr (DILA), « Durée d’assurance retraite du salarié du secteur privé » (172 trimestres, soit 43 ans, pour les générations concernées) : consulter
- OCDE, « Panorama des pensions 2023 : les indicateurs de l’OCDE et du G20 » (âges de départ, taux de remplacement, emplois pénibles) : consulter
- OCDE, « Panorama des pensions 2025 » : consulter
- Dares, « Les seniors sur le marché du travail en 2025 », Dares Résultats n° 34, juillet 2026 (taux d’emploi des 60-64 ans : 44,4 % en France contre 55,0 % dans l’UE) : consulter
- Fonds de réserve pour les retraites, rapport annuel 2025, 2 juillet 2026 (actif net de 20,7 Md€ fin 2025), cité dans la partie VIII.H : consulter
- Conseil d’orientation des retraites, « Évolutions et perspectives des retraites en France », rapport annuel, 11 juin 2026, et sa synthèse (scénario de référence : fécondité de 1,45 enfant par femme à partir de 2028, solde migratoire de +150 000 par an ; dépenses de retraite : 14,1 % du PIB en 2025, 14,2 % en 2045, 15,3 % en 2070 ; ressources : 13,9 % puis 12,9 % du PIB ; solde : -0,2 % du PIB en 2025 et en 2030, -0,9 % en 2045, -2,4 % en 2070), cité dans le graphique de la partie I.C : synthèse ; rapport et données ; Insee, « Projections de population par grand groupe d’âges », données annuelles 2030-2070, 8 juin 2026 (part des 65 ans ou plus : 23,6 % en 2030, 32,0 % en 2070) : consulter
- Drees, « L’espérance de vie sans incapacité à 65 ans est de 11,8 ans pour les femmes et de 10,5 ans pour les hommes en 2024 », Études et Résultats n° 1363, 22 janvier 2026 : consulter ; Eurostat, « Healthy life years by sex » (hlth_hlye ; à 65 ans, femmes, 2024 : Suède 14,2 ans, Italie 13,3, Irlande 12,7, Espagne 12,5, France 11,5, UE-27 10,5, Allemagne 8,8) : consulter ; Banque mondiale, « Human Capital Index » (2020 : Suède 0,80, Irlande 0,79, France 0,76, Allemagne 0,75, Italie et Espagne 0,73) : consulter ; OCDE, « Survey of Adult Skills 2023 (PIAAC) – France » : consulter. Sources citées dans la partie I.C.
- Drees, Études et Résultats n° 1365, 5 février 2026 (besoins d’emplois dans le soutien à l’autonomie d’ici 2050) : consulter ; Drees, Études et Résultats n° 1255, 2 février 2023 (9,3 millions de proches aidants) : consulter ; Drees, Études et Résultats n° 1377, 24 juin 2026 (proches aidants à la vie quotidienne, 2008-2022) : consulter ; Santé publique France, bulletin national sur les chutes des personnes de 65 ans et plus, données 2015-2024, 12 mars 2026 : consulter ; Insee et Drees, Insee Première n° 2078, 22 octobre 2025 (perte d’autonomie et places en établissement) : consulter ; CNSA, « Les chiffres clés de l’aide à l’autonomie 2026 » : consulter. Sources citées dans l’encadré philigénien « Prévenir plutôt que réparer » de la partie I.C.
- Service-Public.fr (DILA), « Suspension de la réforme des retraites : qui est concerné ? », 27 février 2026 (âge légal de 62 ans et 9 mois à 63 ans et 9 mois pour les générations 1964 à 1968, suspension jusqu’en 2028, loi n° 2025-1403 du 30 décembre 2025) : consulter
5. Comparaisons européennes : Italie, Allemagne, zone euro (parties II, IV et V)
- Istat, « Conto trimestrale delle Amministrazioni pubbliche – II trimestre 2026 », 5 octobre 2026 (excédent primaire de 3,0 % du PIB) : consulter
- Istat, « Pil e indebitamento delle AP – Anni 2023-2025 », 2 mars 2026 (déficit 2025 : 3,1 % du PIB) : consulter ; Istat, « Notification of general government deficit and debt – Years 2022/2025 », 22 avril 2026 (excédent primaire 2025 : 0,8 % du PIB ; dette : 137,1 % du PIB fin 2025) : consulter ; Eurostat, « General government gross debt » (sdg_17_40) : consulter, cités dans la partie IV
- Istat, séries des comptes des administrations publiques (IstatData), reprises par la Chambre des députés italienne, « Debito e indebitamento delle Amministrazioni Pubbliche » (déficit : 9,4 % du PIB en 2020, 3,1 % en 2025), cité dans la partie IV.B : consulter ; Istat, archive des communiqués « Pil e indebitamento », dont « Conti economici nazionali – Anni 2010-2025 », 22 septembre 2026 : consulter
- Gouvernement italien, communiqué du Conseil des ministres n° 191, 2 octobre 2026, sur le Documento programmatico di finanza pubblica (déficit prévu : 2,9 % du PIB en 2026 ; dette : 138,1 % du PIB fin 2026), cité dans les parties IV.A et IV.B : consulter ; texte intégral publié par le ministère de l’Économie et des Finances : consulter
- Banque centrale européenne, ECB Data Portal, « Government debt (consolidated), percent of GDP, Italy, Quarterly » : consulter
- Agreste (ministère de l’Agriculture), GraphAgri 2025, « Données de cadrage » (d’après Eurostat : la France, premier producteur agricole de l’UE avec 16,2 % de la production en valeur en 2024), cité dans la partie II.B : consulter
- Commission européenne, « Ex-Post Evaluation of the Economic Adjustment Programmes of Greece, 2010-2018 », 24 mai 2023 : consulter ; Mécanisme européen de stabilité, « Greece successfully concludes ESM programme », 20 août 2018 : consulter, et communiqué du 5 juin 2026 : consulter ; ELSTAT, « Fiscal data 2022-2025 », 22 avril 2026 : consulter. Sources citées dans la partie II.B.
- Statistisches Bundesamt (Destatis), « Geburten » (indicateur conjoncturel de fécondité en Allemagne : 1,32 enfant par femme en 2025), communiqué du 1er juillet 2026, cité dans la partie V.B : consulter
- Deutscher Bundestag, « Haushaltsausschuss beschließt Änderungen des Grundgesetzes », hib 120/2025, 16 mars 2025 (révision des articles 109, 115 et 143h de la Loi fondamentale, adoptée le 18 mars 2025 : dépenses de défense au-delà de 1 % du PIB exclues du frein à l’endettement, fonds spécial de 500 Md€), cité dans la partie V.B : consulter
- INPS, « Pensioni : requisiti aggiornati per il 2027 e il 2028 », 17 mars 2026, et circulaire n° 28 du 16 mars 2026 (âge légal italien : 67 ans en 2026, 67 ans et 1 mois en 2027, 67 ans et 3 mois en 2028, par indexation sur l’espérance de vie), cité dans la partie IV.B et le tableau de la partie III.A : consulter ; circulaire
- Deutsche Rentenversicherung, « Regelaltersgrenze » (67 ans pour les générations nées à partir de 1964, atteint en 2031), cité dans la partie III.A et le tableau : consulter ; Insee, « Dépenses des administrations publiques dans l’Union européenne », données annuelles 2010-2025, 16 juillet 2026, d’après Eurostat (France : 57,2 % du PIB en 2025, derrière la Finlande : 57,5 %), cité dans la partie III.C : consulter
- Eurostat, « Government debt at 88.9% of GDP in euro area », Euro indicators, 21 juillet 2026 (dette publique par État membre, 1er trimestre 2026) : consulter
6. Patrimoine des ménages et investissement dans l’avenir (parties II.C, VI et VIII.G)
- Insee, « Comptes de patrimoine en 2024 », Comptes nationaux annuels – base 2020, 5 mars 2026 : consulter
- Insee, « Patrimoine et endettement des ménages en 2024 », Insee Résultats, 26 février 2026 : consulter
- Insee, Tableau de bord de l’économie française, « Taux d’épargne des ménages » (17,9 % du revenu disponible brut en 2025), cité dans la partie II.C : consulter ; Olivier Blanchard et Daniel Leigh, « Growth Forecast Errors and Fiscal Multipliers », document de travail du FMI WP/13/1, janvier 2013, cité dans la partie VI.C : consulter
- Conseil d’analyse économique, Clément Dherbécourt, Gabrielle Fack, Camille Landais et Stefanie Stantcheva, « Repenser l’héritage », Les notes du CAE n° 69, 21 décembre 2021 (part de la fortune héritée dans le patrimoine total : 60 %, contre 35 % au début des années 1970), cité dans la partie VIII.G : consulter
- Ministère de l’Enseignement supérieur et de la Recherche (SIES), « La dépense de recherche et développement expérimental en 2024 », Note flash n° 16, juillet 2026 (effort de recherche : 2,18 % du PIB, objectif européen : 3 %) : consulter
7. Le projet de budget pour 2027 (encadré de la partie I, parties I à VIII et conclusion)
- Gouvernement, Projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026 : exposé général des motifs (croissance, déficit 5,4 % puis 5,0 %, 43 Md€ de mesures et 54 Md€ d’efforts, attentisme comme principal aléa national), article liminaire (dette 119,3 % puis 121,7 % du PIB, solde structurel -4,6 % contre -2,7 % dans la LPFP), article 57 (déficit de l’État de 156,4 Md€, 340 Md€ d’émissions), état B (Défense : 73,2 Md€ ; Recherche et enseignement supérieur : 32,1 Md€), présentation en sections de fonctionnement et d’investissement (déficit de fonctionnement : 121,9 Md€ ; investissement : 33,8 Md€) et articles 3, 4, 7, 10, 37, 48, 54, 69, 72, 74 et 75 : texte intégral ; documents annexés
- Assemblée nationale, « Projet de loi de finances pour 2027 », dossier législatif, 17e législature, dépôt le 1er octobre 2026 : consulter
- Direction générale du Trésor et Agence France Trésor, « Rapport sur la dette des administrations publiques 2027 », 6 octobre 2026 (dette de 119,3 % du PIB en 2026 et de 121,7 % en 2027) : consulter
- Agence France Trésor, « Besoins et ressources de financement de l’État en 2027 et point sur l’année 2026 », communiqué du 29 septembre 2026 (besoin de financement : 339,7 Md€ ; émissions à moyen et long terme nettes des rachats : 340,0 Md€ ; amortissements en hausse de 19,4 Md€ ; relais du financement européen du plan de relance : 6,1 Md€ en 2026 ; plafond de variation nette de la dette à plus d’un an : 160,5 Md€), cité sous l’encadré de la partie I.B : consulter
- Gouvernement, « Budget 2027 », dossier de presse, 1er octobre 2026 (édito du ministre de l’Économie : déficit 2026 à 5,4 %, 43 Md€ de mesures nouvelles, effort total de 54 Md€) : consulter
- Haut Conseil des finances publiques, avis n° 2026-5 sur les PLF et PLFSS pour 2027 (prévision de croissance 2027 jugée « optimiste »), cité d’après la synthèse de France Budget (source secondaire) : consulter
8. L’œuvre de référence : la collection « Passages d’un monde à l’autre » (partie VIII)
- Michel Jorge, Passages d’un monde à l’autre – Rendre l’avenir à nouveau désirable, Livret I, Comprendre pour choisir (doctrine, contrat civique, droit à la bifurcation professionnelle, boussole philigénienne, intelligibilité démocratique, personne reliée, Philicratie).
- Michel Jorge, Livret II, Choisir pour contribuer (liberté responsable, contribution choisie, souveraineté ouverte, État simple et territoires responsables).
- Michel Jorge, Livret III, Contribuer pour transmettre (interdépendance responsable, passeurs de sérénité, droit au relèvement, compte de contribution citoyenne, création de richesse, fiscalité, capitalisation collective).
- Michel Jorge, Livret IV, Transmettre pour rester désirable (anthropologie de la transmission, temps long, clause générationnelle, rapport annuel de transmission, évaluation à quatre horizons, comptabilité de transmission, société d’héritiers).